扶養親族等申告書は誰が必要?2026年分と令和9年分の違い・書き方を徹底解説
公的年金を受け取っている人にとって、「扶養親族等申告書」は年金から差し引かれる所得税や翌年度の住民税に関係する重要な書類です。配偶者控除や扶養控除、障害者控除などを適切に反映させるため、日本年金機構が対象者に提出を案内しています。
2026年11月現在、特に注意したいのが令和9年分(2027年分)の制度変更です。令和8年分(2026年分)と比べて申告書の送付対象が大きく広がり、65歳未満は98万円以上、65歳以上は148万円以上という新しい送付基準が設けられました。従来は申告書が届かなかった年金受給者にも案内が届く可能性があります。
📌 【この記事の重要ポイントまとめ】
- 制度の変更:令和9年分から申告書の送付基準が65歳未満98万円以上、65歳以上148万円以上に変更。
- 提出対象:配偶者や扶養親族がいる人、本人が障害者・寡婦・ひとり親に該当する人などが中心。
- 提出方法:紙の郵送に加え、マイナポータルとねんきんネットを利用した電子申請が可能。
【基本知識】扶養親族等申告書とは?公的年金の税金に関係する理由
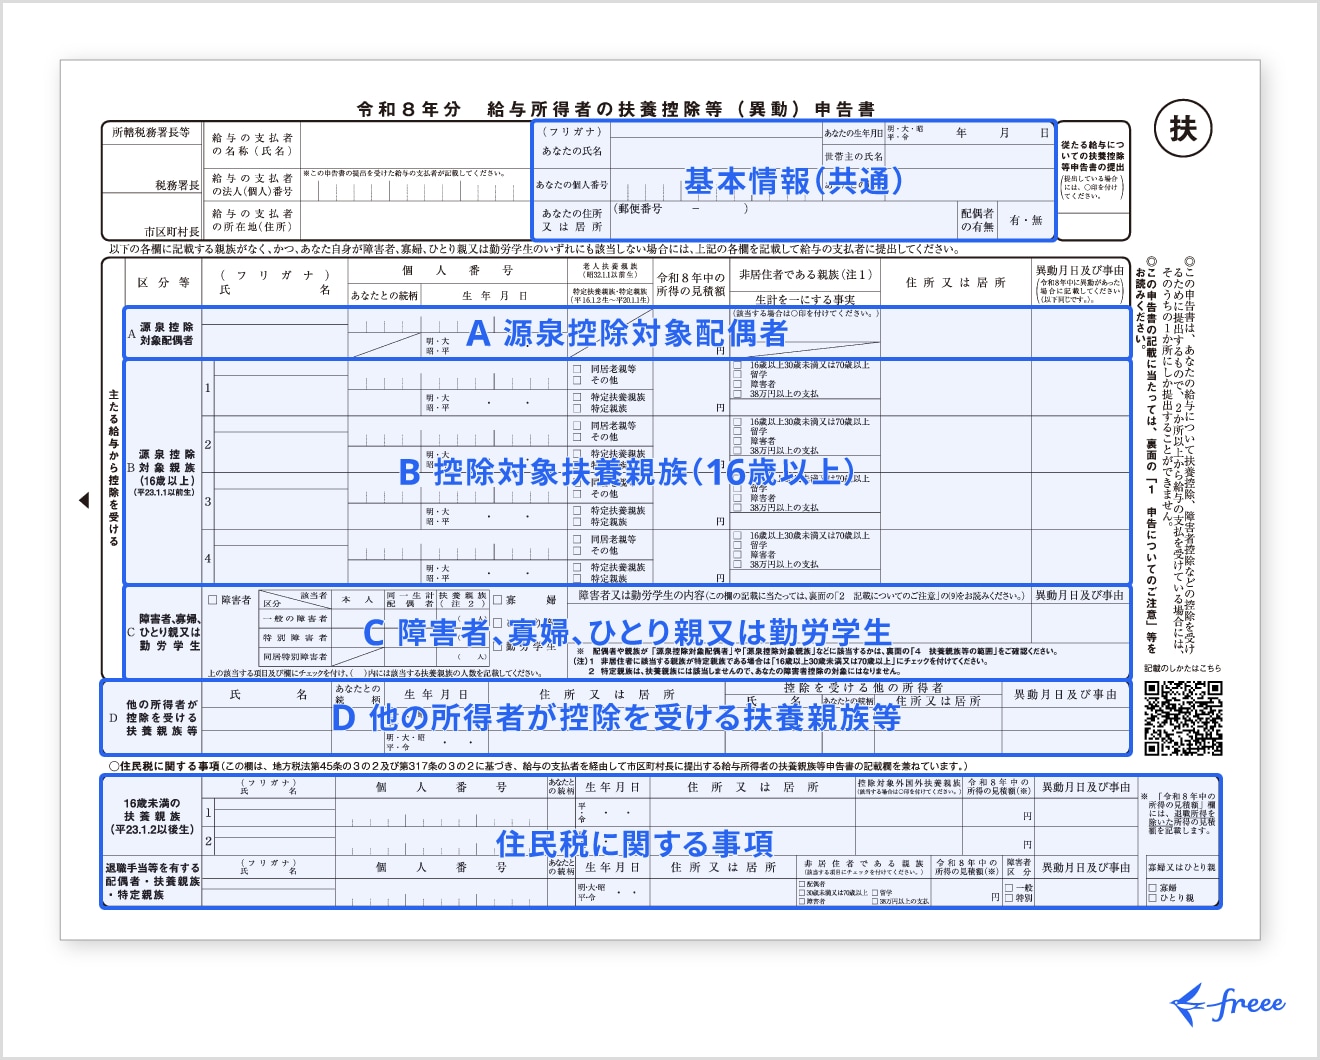
扶養親族等申告書の正式名称は「公的年金等の受給者の扶養親族等申告書」です。日本年金機構から老齢年金などを受給している人に対し、年金の源泉徴収税額を計算する際に必要な情報を申告してもらうための書類です。
会社員が勤務先に提出する年末調整関係の扶養控除等申告書と似ていますが、こちらは年金受給者向けの制度です。年金を支払う際に適用する人的控除を確認し、所得税や住民税の計算に反映させる役割があります。
申告書で申告する主な控除
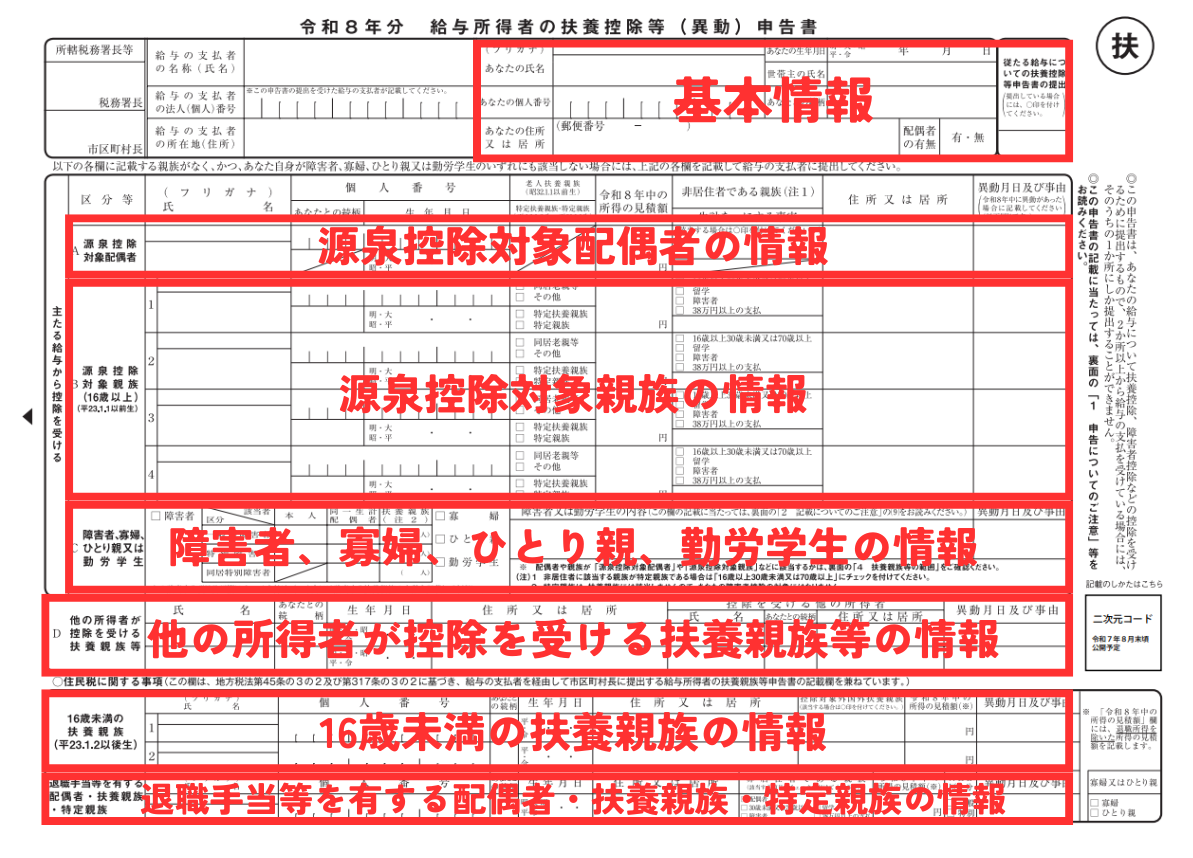
- 配偶者控除:一定の所得要件を満たす配偶者がいる場合に適用される控除。
- 配偶者特別控除:配偶者の所得が配偶者控除の基準を超えていても、一定範囲内であれば適用される控除。
- 扶養控除:一定の所得要件を満たす親族を扶養している場合に関係する控除。
- 障害者控除:本人や一定の要件を満たす配偶者・親族が障害者に該当する場合の控除。
- 寡婦控除・ひとり親控除:本人の婚姻状況や扶養する子などの条件によって適用される控除。
ここで理解しておきたいのは、申告書を提出すること自体が扶養家族を新たにつくる手続きではないという点です。すでに存在する家族関係や所得状況を申告し、税額計算に反映してもらうための手続きです。
また、対象となるのは原則として老齢または退職を支給事由とする公的年金です。障害年金や遺族年金など、非課税となる年金を受給している人全員に提出義務があるわけではありません。
【2026年最新】令和8年分と令和9年分の違い!98万円・148万円の送付基準とは

2026年に注目されている最大の変更点は、令和9年分から扶養親族等申告書の送付対象が拡大されたことです。
日本年金機構は令和9年分の申告書について、2026年9月7日から対象者への送付を順次開始しました。今回の変更は、2026年度税制改正に伴う所得税の基準変更だけでなく、個人住民税の課税対象となる可能性がある人にも申告の機会を設けるためのものです。
年齢別の送付対象となる年金額
| 対象年分 | 65歳未満 | 65歳以上 | 制度上のポイント |
|---|---|---|---|
| 令和7年分まで | 108万円以上 | 158万円以上 | 従来の送付基準 |
| 令和8年分(2026年) | 155万円以上 | 205万円以上 | 令和7年度税制改正に伴う変更 |
| 令和9年分(2027年) | 98万円以上 | 148万円以上 | 住民税の課税対象となる可能性がある人まで拡大 |
※退職共済年金の受給者で、老齢基礎年金も受給している人には別の送付基準があります。令和9年分では退職共済年金の年金額70万円以上が目安です。
98万円・148万円は所得税が発生する基準ではない
ここは特に誤解しやすい部分です。
令和9年分の98万円・148万円という数字は、個人住民税の非課税限度額を踏まえて設定された申告書の送付基準です。所得税が課税される年金額と同じ意味ではありません。
日本年金機構が示す令和9年分以降の所得税がかからない年金額の目安は、65歳未満で164万円未満、65歳以上で214万円未満です。
つまり、65歳以上で年金額が148万円以上214万円未満の人は、所得税がかからない場合でも、住民税の課税対象となる可能性があるため、申告書が送られる対象になります。
さらに、住民税の非課税限度額は居住する自治体の級地区分によって異なります。単身者の場合、令和9年分以降の目安は次のとおりです。
- 65歳未満:98万円・101万5,000円・105万円
- 65歳以上:148万円・151万5,000円・155万円
日本年金機構は各受給者の居住自治体の級地区分を個別に把握できないため、最も低い基準額を採用して広く案内しています。そのため、申告書が届いても、実際には居住地の住民税非課税限度額に達していない場合があります。
また、年金額が送付基準を超えていても、控除対象となる配偶者・親族がおらず、本人も障害者・寡婦・ひとり親などに該当しない場合は、提出不要となることがあります。
令和8年度税制改正が与える影響
国税庁によると、2026年度税制改正では基礎控除の引き上げや扶養親族等の所得要件の見直しが行われました。原則として2026年12月1日に施行され、令和8年分以後の所得税に適用されます。
令和9年分の扶養親族等申告書では、扶養親族の所得要件にも変更が反映されています。例えば、配偶者以外の親族の所得要件は令和8年分の58万円以下から、令和9年分では62万円以下に変更されています。
したがって、前年の申告内容をそのまま使う場合でも、年齢や所得の変化、制度改正による区分の変更を確認する必要があります。
【提出対象者】扶養親族等申告書を提出する必要がある人・不要な人
日本年金機構から申告書が届いた人が、全員必ず提出しなければならないわけではありません。重要なのは、年金額だけでなく、本人の状況と扶養する家族の所得を確認することです。
提出が必要となる主なケース
次のいずれかに該当する場合は、申告書の提出を検討してください。
- 控除対象となる配偶者がいる。
- 扶養控除などの対象となる親族がいる。
- 本人が障害者に該当する。
- 本人が寡婦またはひとり親に該当する。
- 配偶者や親族に退職手当等を受ける見込みがあり、所得要件に関係する申告が必要となる。
令和9年分では、配偶者や親族の所得についても新しい基準を確認する必要があります。
配偶者の所得要件
令和9年分では、年金受給者本人の年間所得見積額が900万円以下で、生計を一にする法律上の配偶者がいる場合、配偶者の所得に応じて控除の区分が変わります。
- 配偶者の所得62万円以下:配偶者控除の対象となる可能性がある。
- 62万円超95万円以下:配偶者特別控除の対象となる可能性がある。
- 95万円超:原則として年金からの源泉徴収時の配偶者控除等の対象外。
配偶者が70歳以上の場合には、老人控除対象配偶者に該当するかどうかも確認します。
なお、受給者本人の所得が900万円を超えていても、一定の障害者控除などが関係する場合があります。また、源泉徴収時の控除対象外でも、確定申告によって配偶者控除等を受けられるケースがあります。
扶養親族の所得要件と年齢
配偶者以外の親族については、原則として年間所得62万円以下が令和9年分の基準です。ただし、19歳から22歳までの親族については特別な区分が設けられています。
- 16歳未満:所得税の扶養控除対象外。ただし、住民税の申告情報として記載する意味があり、障害者控除が関係する場合もある。
- 16歳以上:一定の所得要件を満たせば扶養控除の対象となる。
- 19歳~22歳:所得62万円以下なら特定扶養親族、62万円超85万円以下なら特定親族に該当する可能性がある。
- 70歳以上:老人扶養親族に該当するか確認する。
年齢は対象年の12月31日時点で判定します。例えば、令和9年分の場合は2027年12月31日時点の年齢が基準です。
ここでいう所得は、給与収入や年金収入そのものではありません。給与所得控除や公的年金等控除などを差し引いた後の所得金額です。
【書き方・記入例】配偶者や扶養親族の所得はどう記入する?
扶養親族等申告書の記入で間違いやすいのは、収入金額と所得金額を混同することです。特に配偶者がパート勤務をしている場合や、自分の年金以外に収入がある場合は注意が必要です。
本人の所得欄
まず、年金受給者本人の年間所得見積額を確認します。令和9年分では900万円以下か、900万円を超えるかによって配偶者控除の適用区分が変わります。
本人の所得は、年金収入だけでなく、給与所得や事業所得なども含めて判断します。
配偶者の収入・所得欄
配偶者については、年間の収入見積額を確認して区分を選択します。
日本年金機構が公表する令和9年分の記入案内では、配偶者の収入が公的年金のみの場合、次の金額が所得62万円以下に該当する目安として示されています。
- 65歳以上:公的年金の年間収入172万円以下
- 65歳未満:公的年金の年間収入122万円以下
この基準は公的年金のみの場合です。給与収入などがある場合は、それぞれの所得を計算して合算する必要があります。
例えば、配偶者が公的年金とパート収入の両方を受け取っている場合は、公的年金等の雑所得と給与所得をそれぞれ計算し、その合計を年間所得見積額とします。
扶養親族の年間所得見積額
扶養親族の欄には、氏名、生年月日、続柄、同居・別居の区分などを記入し、該当する所得区分を選択します。
令和9年分の主な区分は次のとおりです。
- 62万円以下
- 62万円超85万円以下
- 85万円超
19歳から22歳までの親族は、特定扶養親族または特定親族に該当する可能性があるため、年齢と所得を合わせて確認してください。
前年から変更がない場合の記入例
前年に扶養親族等申告書を提出した人には、前年の申告内容があらかじめ印刷された書類が届く場合があります。
家族構成や所得などに変更がなければ、「前年から変更なし」の欄に丸を付け、氏名を記入して提出する方法が利用できます。すべての項目を一から書き直す必要はありません。
一方、配偶者の収入が増えた、扶養親族が就職した、家族が亡くなった、同居・別居の状況が変わったなどの場合は、変更内容を正しく反映させます。
記入時に気を付けたいポイント
- 黒のボールペンで楷書体を使って記入する。
- 押印は不要。
- 所得金額と収入金額を混同しない。
- 配偶者や親族の生年月日を確認する。
- 国外居住の親族を申告する場合は必要な添付書類を確認する。
- 退職所得がある場合は、退職所得を含む所得と除いた所得を区別する。
特に国外居住の配偶者や親族を申告する場合には、親族関係書類や送金関係書類など、状況に応じた確認資料が必要です。
【提出期限・電子申請】紙の郵送とマイナポータル・ねんきんネットの手順
令和9年分の扶養親族等申告書は、2026年9月7日から順次発送されています。提出期限は送付された通知に記載されている日付を確認してください。
日本年金機構の案内では、期限を過ぎた場合でも、なるべく早く提出するよう呼びかけています。2026年11月2日時点で期限を過ぎている場合も、放置せず速やかに手続きを進めることが大切です。
紙で提出する場合
紙で提出する場合は、届いた申告書に必要事項を記入し、同封されている返信用封筒に入れて郵送します。
通常の郵便で送る場合、2026年時点の普通郵便料金は110円です。切手の要否や返信用封筒の案内を確認してください。
申告書を紛失したり、汚してしまったりした場合は、日本年金機構の公式サイトから令和9年分の様式を印刷できます。年金事務所や街角の年金相談センターでも相談できます。
電子申請で提出する場合
マイナポータルとねんきんネットを連携している人は、スマートフォンやパソコンから電子申請ができます。
電子申請の主なメリットは、郵送の手間がなく、切手代もかからないことです。前年の申告情報が反映される場合もあり、入力作業を簡略化できます。
基本的な手続きは次の流れです。
- マイナポータルの利用者登録を行う。
- マイナンバーカードを使ってログインする。
- マイナポータルからねんきんネットと連携する。
- 日本年金機構から届いた扶養親族等申告書のお知らせを確認する。
- 申告内容を入力し、所得や扶養親族の情報を確認する。
- 電子署名を付与して申請を完了する。
- 申請状況や提出済みの内容を確認する。
電子申請には、本人のマイナンバーカード、署名用電子証明書のパスワード、対応するスマートフォンまたはパソコンが必要です。パソコンで手続きする場合はカード読み取り装置も用意します。
電子申請で提出が完了すれば、同じ申告書を紙で再提出する必要はありません。
ただし、日本年金機構からの案内対象者であっても、電子申請を利用できないケースがあります。その場合は紙の申告書で提出してください。
【未提出の影響】扶養親族等申告書を提出しないとどうなる?確定申告との関係
提出を忘れた場合に最も気になるのが、年金から差し引かれる税金への影響です。
日本年金機構によると、扶養親族等申告書を提出しない場合、確定申告などで控除を申告しなければ、配偶者控除や障害者控除などが源泉徴収や翌年度の個人住民税に反映されない場合があります。
未提出でも所得税率が高くなるわけではない
重要なのは、未提出によって所得税率そのものが上がるわけではないという点です。
令和9年分の基本的な計算では、申告書を提出した場合は基礎控除に加えて配偶者控除などの各種控除を反映できます。一方、提出しない場合は、年金からの源泉徴収計算で人的控除を適用できません。
その結果、控除対象となる家族がいる人では、提出した場合と比べて所得税が多く差し引かれる可能性があります。
なお、もともと配偶者控除や扶養控除、障害者控除などに該当しない人は、提出しなかったことだけを理由に税額が増えるわけではありません。
提出期限を過ぎた場合の対処法
提出期限に間に合わなかった場合でも、すぐに諦める必要はありません。
日本年金機構は、期限後でもなるべく早く提出するよう案内しています。書類が手元にある場合は、記入内容を確認して提出してください。
すでに提出期限が過ぎていて、年金から税金が多く差し引かれている場合には、確定申告によって税額を精算できる可能性があります。
扶養親族等申告書を提出しても確定申告が必要なケース
扶養親族等申告書を提出したからといって、必ずしも確定申告が不要になるわけではありません。
日本年金機構は、次のようなケースでは確定申告が必要となる場合があると説明しています。
- 年金以外に給与所得などがある。
- 公的年金を2か所以上から受給している。
- 年の途中で扶養親族の人数が変わるなど、申告内容に変更が生じた。
ただし、公的年金等の収入金額が年間400万円以下で、その全部が源泉徴収の対象となり、公的年金等以外の所得金額が20万円以下の場合は、原則として所得税の確定申告が不要となる制度があります。
一方、確定申告が不要な人でも、払い過ぎた所得税の還付を受けるためには確定申告が必要です。また、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。
【扶養親族等申告書】に関するよくある質問(FAQ)
Q1:扶養親族等申告書は年金受給者全員に提出義務がありますか?
A1:いいえ。主に老齢・退職を支給事由とする年金の受給者が対象です。さらに、申告書が届いた場合でも、控除対象となる配偶者や親族がおらず、本人が障害者・寡婦・ひとり親などに該当しない場合は提出不要となることがあります。
Q2:令和9年分の扶養親族等申告書はいつまでに提出すればよいですか?
A2:2026年9月7日から順次発送されている申告書に記載された提出期限を確認してください。期限を過ぎてしまった場合でも、なるべく早く提出するよう日本年金機構が案内しています。
Q3:年金額が98万円未満、または148万円未満なら提出できませんか?
A3:日本年金機構からの通常の送付対象には該当しません。ただし、送付基準は年齢や年金の種類によって異なります。令和9年分では65歳未満98万円以上、65歳以上148万円以上が一般的な基準です。
Q4:扶養している家族がいなくても提出する必要がありますか?
A4:配偶者や扶養親族がおらず、本人も障害者・寡婦・ひとり親などに該当しない場合は、原則として提出不要です。
Q5:マイナポータルだけで提出できますか?
A5:マイナポータルからねんきんネットに連携して手続きします。マイナンバーカードなど必要なものを準備し、申告内容の入力と電子署名を行うことで提出できます。
Q6:申告書を提出すれば確定申告は必要ありませんか?
A6:必ずしもそうではありません。給与所得など年金以外の所得がある場合や、複数の公的年金を受給している場合などは確定申告が必要になることがあります。還付を受ける場合にも申告が必要です。
まとめ:2026年は令和9年分の新基準と控除内容を確認しよう
扶養親族等申告書は、公的年金の源泉徴収や個人住民税における各種控除を適切に反映させるための書類です。2026年に確認しておきたいのは、令和8年分と令和9年分で送付対象となる年金額の基準が大きく変わったことです。
令和9年分では、65歳未満98万円以上、65歳以上148万円以上まで送付対象が拡大しました。これは所得税の課税基準が同じ金額に変更されたという意味ではなく、住民税の課税対象となる可能性がある人にも申告の機会を広げた制度変更です。
提出する際は、配偶者の収入、扶養親族の所得、年齢、障害者控除の該当状況などを確認してください。紙での郵送が難しい人は、マイナポータルとねんきんネットを利用した電子申請も選択できます。
特に重要なのは、申告書が届いたかどうかだけで判断せず、自分が控除の対象になるかを確認することです。提出期限を過ぎていても、未提出のまま放置せず、速やかに日本年金機構へ相談・提出することが、年金の税金を適切に精算するための第一歩です。
芸能ニュースの編集デスクとして8年。所属事務所の公式発表と配信元の一次情報を確認し、裏付けの取れない情報は記事に含めない方針です。
