65歳の年金手続きはいつ何をする?請求書・必要書類・繰下げ受給を2026年最新情報で徹底解説
65歳を迎えると、老齢基礎年金や老齢厚生年金を受け取るための手続きが必要になります。しかし、年金は65歳になれば自動的に振り込まれるわけではありません。日本年金機構から届く「年金請求書」に必要事項を記入し、必要書類とともに提出することが受給開始の基本です。
2026年11月現在、日本年金機構の案内では、年金請求書は原則として受給開始年齢に到達する3カ月前に送付されます。また、2026年4月以降に送付された新しい請求書では、受取開始時期を選択する欄が設けられるなど、手続き方法にも変更があります。郵送・窓口提出に加えて、条件を満たす人は電子申請も利用できます。65歳から受け取る場合と66歳以降に繰り下げる場合の違いも、事前に理解しておきたいところです。
📌 【この記事の重要ポイントまとめ】
- 請求書の到着時期:原則として65歳に到達する3カ月前に日本年金機構から届く。
- 必要な手続き:65歳になってから年金請求書を提出する。本人確認に関する書類や受取口座の情報なども準備する。
- 受給開始の選択:65歳から通常受給するほか、66歳から75歳まで繰り下げて年金額を増やす方法もある。
【基本知識】65歳の年金手続きとは?受給資格と老齢基礎年金・老齢厚生年金の違い
65歳の年金手続きで最初に確認したいのは、自分がどの年金を受け取れるのかという点です。日本の公的年金は、原則として国民年金と厚生年金保険の2階建て構造になっています。
老齢基礎年金は受給資格期間10年以上が条件

老齢基礎年金は、国民年金の加入者を中心に支給される年金です。原則として65歳から受給できます。
受給するためには、保険料納付済期間、保険料免除期間などを合算した受給資格期間が10年以上必要です。
ここで注意したいのは、10年間すべて保険料を納めていなければならないわけではないことです。保険料納付済期間だけでなく、制度上認められる免除期間や合算対象期間なども受給資格期間に含まれる場合があります。
この受給資格期間の10年要件は、2017年8月1日から適用されています。それ以前は原則25年以上が必要でしたが、制度改正によって短縮されました。
ただし、受給資格期間が10年以上あっても、実際の年金額は納付済期間や免除期間などによって変わります。受給資格があることと、満額に近い年金を受け取れることは別の問題です。
老齢厚生年金は老齢基礎年金に上乗せされる
会社員や公務員など、厚生年金保険に加入していた期間がある人は、老齢基礎年金に加えて老齢厚生年金を受け取れる可能性があります。
老齢厚生年金は、老齢基礎年金の受給資格を満たし、厚生年金保険の被保険者期間がある人に対して、原則65歳から支給されます。
厚生年金の加入期間や加入中の報酬などによって年金額が変わるため、同じ65歳でも受給額には個人差があります。
また、生年月日など一定の条件を満たす人には、65歳になる前から特別支給の老齢厚生年金が支給される場合があります。この制度は通常の繰下げ受給とは異なり、繰下げ制度の対象ではありません。受給開始年齢に達したら、速やかに請求する必要があります。
65歳から受け取れる年金の基本的な違い
| 項目 | 老齢基礎年金 | 老齢厚生年金 |
|---|---|---|
| 対象者 | 受給資格期間を満たした人 | 老齢基礎年金の受給資格があり、厚生年金加入期間がある人 |
| 原則の開始年齢 | 65歳 | 65歳 |
| 受給資格期間 | 原則10年以上 | 老齢基礎年金の受給資格が必要 |
| 年金額の主な要素 | 納付済期間・免除期間など | 厚生年金の加入期間・報酬など |
| 繰下げ受給 | 66歳から75歳まで | 66歳から75歳まで |
| 繰下げの選択 | 単独で選択可能 | 単独で選択可能 |
この2つは別々に繰り下げることもできます。例えば、老齢基礎年金は65歳から受け取り、老齢厚生年金だけを繰り下げるといった選択も可能です。
【到着時期】年金請求書はいつ届く?65歳の3カ月前に届く仕組み
65歳から年金を受け取る予定の人にとって、最初の手続き上の目安になるのが年金請求書の到着時期です。
原則として65歳到達の3カ月前に送付
日本年金機構は、老齢年金の受給権が発生する人に対して、受給開始年齢に到達する3カ月前から「年金請求書(事前送付用)」を送付しています。
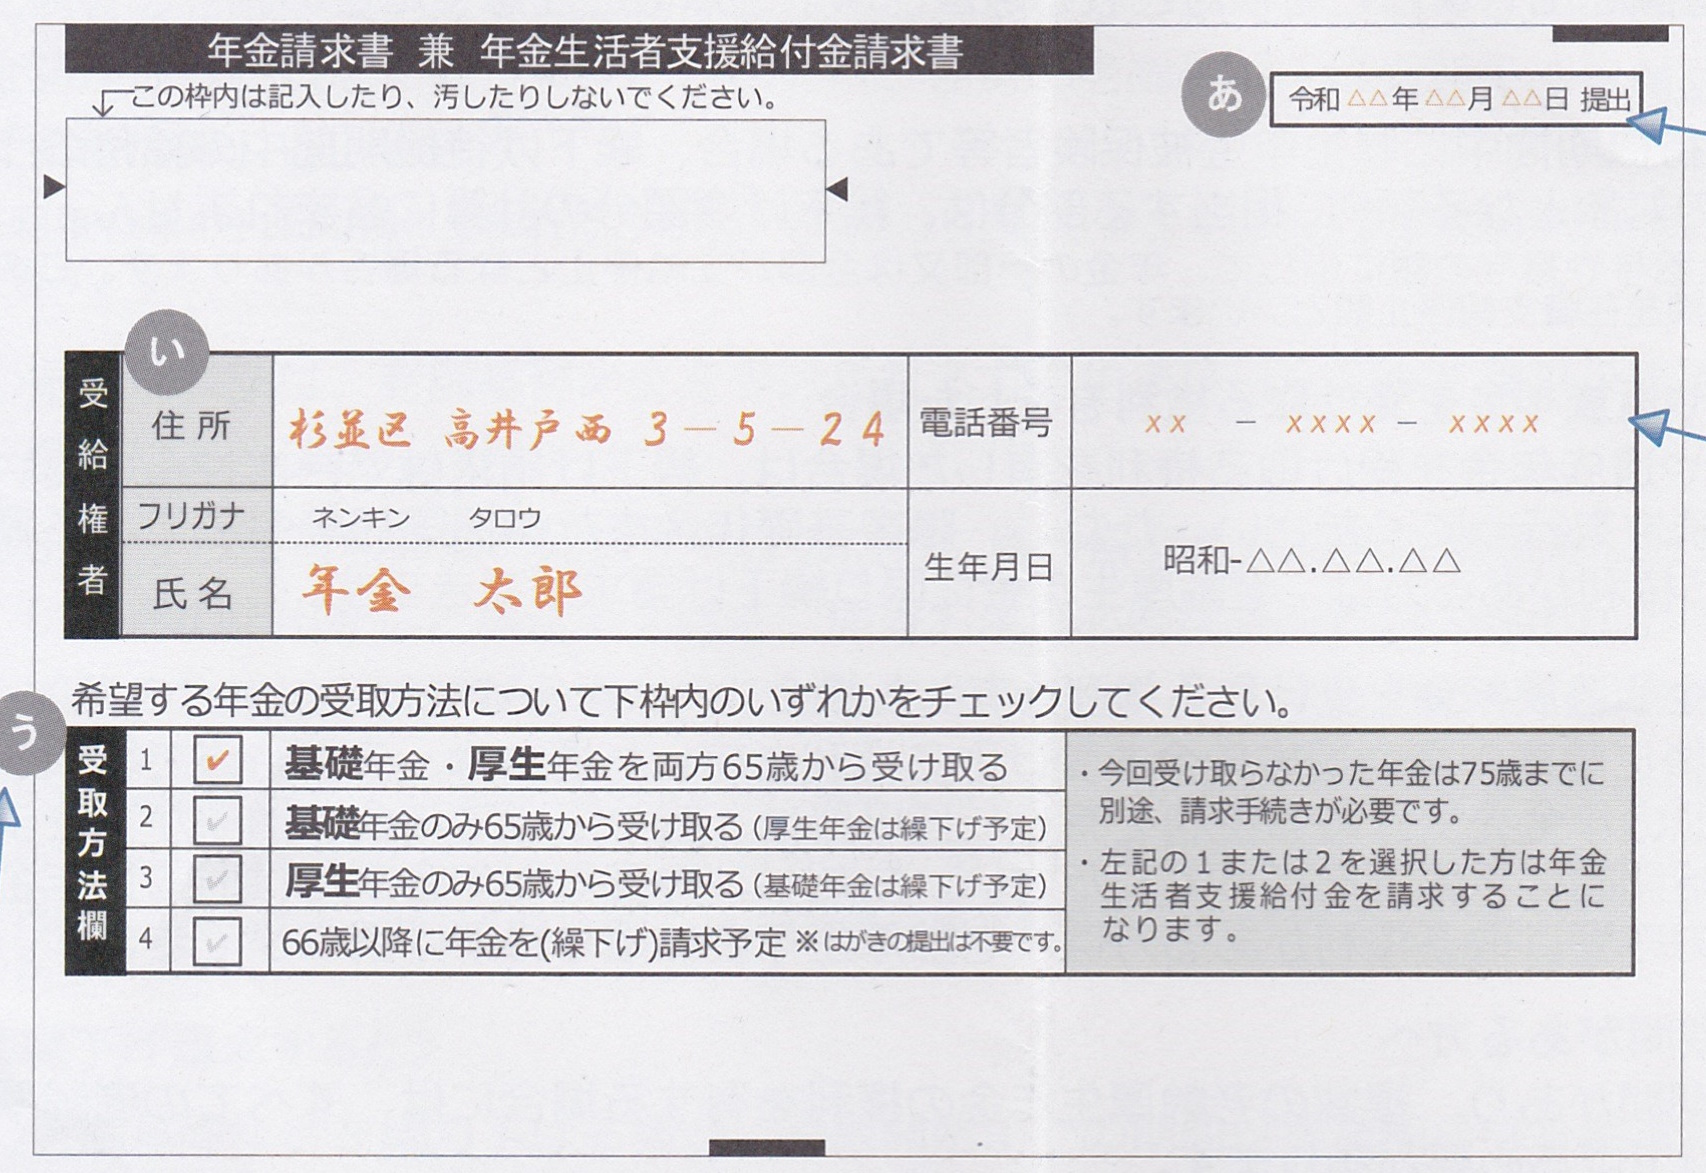
請求書には、基礎年金番号、氏名、生年月日、性別、住所、これまでの年金加入記録などがあらかじめ印字されています。
そのため、届いた時点で加入記録に誤りがないか確認しておくことが大切です。会社員時代の加入期間が抜けている、過去の勤務先の記録が反映されていないなど、気になる点があれば、提出前に年金事務所へ相談してください。
65歳になる前に提出してはいけない?
ここは間違えやすいポイントです。
年金請求書は3カ月前に届きますが、65歳になる前に提出しても受付されません。日本年金機構の2026年6月15日更新の案内では、請求書の受付は65歳になってからとされています。
法律上の年齢計算では、65歳に達する日は誕生日の前日です。そのため、提出可能になる日も通常の誕生日当日ではなく、誕生日の前日が基準になります。
例えば、11月15日生まれの人は11月14日に65歳に達します。4月1日生まれの場合は、前日の3月31日に65歳に達するため、手続き時期の確認が必要です。
請求書が届かない場合の対応
65歳の3カ月前になっても請求書が届かない場合は、次の点を確認してください。
- 日本年金機構に登録されている住所が現在の住所と一致しているか。
- 年金加入記録や受給資格期間に問題がないか。
- 共済組合など、別の制度から請求書が送付される対象ではないか。
- 過去に受給権が発生しているなど、通常と異なる請求手続きに該当しないか。
請求書を紛失した場合や手元に届かない場合でも、手続きそのものができなくなるわけではありません。日本年金機構の様式第101号を使用する方法があり、年金事務所や街角の年金相談センターでも請求書を入手できます。
【手続きの実務】65歳の年金請求に必要な書類と提出までの流れ
請求書が届いたら、記入内容と必要書類を確認します。書類の不足や記載内容の誤りは、審査や支給開始が遅れる原因になるため、提出前の確認が欠かせません。
年金請求に必要な基本書類
日本年金機構が案内する主な書類は次のとおりです。
- 年金請求書:日本年金機構から送付された事前送付用の書類、または所定の様式第101号。
- 戸籍謄本・戸籍抄本・住民票など:本人の生年月日を明らかにするための書類。該当する書類から必要なものを用意する。
- 本人名義の預金通帳やキャッシュカードなど:金融機関名、支店番号、口座番号、口座名義人のカナ氏名が確認できるもの。
- マイナンバー:年金機構への登録状況に応じて、書類の添付を省略できる場合がある。
戸籍謄本や住民票などは、受給権発生日以降に交付されたもので、なおかつ請求書提出日において6カ月以内に交付されたものが必要です。誕生日よりかなり前に取得した証明書をそのまま使用できるとは限りません。
配偶者がいる場合は追加書類が必要になることも
配偶者の厚生年金または共済組合の加入期間が20年以上ある場合など、加給年金額に関係する確認が必要なケースでは、追加書類を求められることがあります。
具体的には、戸籍謄本、世帯全員の住民票の写し、請求者の収入を確認できる所得証明書や課税・非課税証明書などです。
これらは配偶者との続柄や生計維持関係を確認するために使われます。マイナンバーを記入することで省略できる書類もありますが、個々の状況によって異なります。
また、年金手帳を複数持っている人や、合算対象期間を確認する必要がある人は、追加資料が必要になる場合があります。自分の状況に応じた書類を事前に確認しておくと安心です。
年金請求書を提出するまでの5つのステップ
ステップ1:請求書を受け取る
65歳到達の3カ月前を目安に届く年金請求書を受け取ります。
ステップ2:加入記録を確認する
請求書に記載された年金加入記録を確認します。漏れや誤りがあれば、年金事務所に問い合わせます。
ステップ3:必要事項を記入する
住所、氏名、配偶者の情報、年金受取口座などを確認し、必要事項を記入します。65歳以降の受取開始時期についても検討します。
ステップ4:必要書類をそろえて提出する
戸籍関係書類や口座情報など、該当する添付書類を用意し、年金事務所の窓口または郵送、利用資格がある場合は電子申請で提出します。
ステップ5:審査結果と年金の振込を確認する
提出後は年金証書・年金決定通知書などの通知を待ち、支給額や受取開始時期を確認します。
【提出方法】年金事務所への郵送・窓口提出と2026年の電子申請を比較
2026年現在、老齢年金の請求方法は紙による提出と電子申請に分かれています。自分が利用できる方法を確認しておきましょう。
年金事務所の窓口で提出する
年金事務所の窓口では、請求書や添付書類を提出できます。
書類の書き方や年金記録に疑問がある場合は、相談しながら進められることがメリットです。配偶者の加給年金、複数の年金加入記録、過去の未加入期間など、個別の確認事項がある人にも向いています。
窓口で相談する場合は、混雑を避けるため、事前に年金相談の予約方法を確認しておくとよいでしょう。
郵送で提出する
必要事項を記入した年金請求書と添付書類を、年金事務所へ郵送する方法もあります。
遠方に住んでいる人や、窓口へ出向くことが難しい人にとって利用しやすい方法です。提出先は原則として年金事務所です。年金記録が共済組合などの加入期間のみである場合は、原則として加入していた共済組合へ提出します。
郵送する前には、次の点を確認してください。
- 請求書の記入漏れがないか。
- 添付書類がすべてそろっているか。
- 本人名義の口座情報が正しいか。
- 戸籍謄本や住民票などの発行日が条件を満たしているか。
- 提出先が正しい年金事務所になっているか。
提出した書類の控えを手元に残しておくと、後日問い合わせる際にも役立ちます。
2026年は電子申請にも対応
日本年金機構は2026年10月1日更新の案内で、老齢年金の請求手続きに関する電子申請サービスを案内しています。
対象となる人は、スマートフォンやパソコンを使って、原則24時間いつでも自宅などから申請できます。窓口へ出向いたり、紙の請求書を郵送したりする必要がない点が特徴です。
ただし、すべての人が電子申請を利用できるわけではありません。
初めて老齢年金を請求する場合、電子申請の案内リーフレットが事前送付用の請求書に同封されていることが利用資格を判断する目安です。年金未加入期間や共済組合の加入記録がないことなど、一定の条件を満たす必要があります。
さらに、電子申請の案内が同封されていても、公金受取口座以外の口座を指定する場合、住民票の住所と異なる住所への通知を希望する場合、成年後見人などが代理で請求する場合、繰上げ・繰下げ請求を希望する場合などは、電子申請を利用できません。
特に注意したいのが、繰下げ受給を希望する人です。受取開始時期を慎重に選びたい場合は、紙の請求書による郵送または窓口提出を検討してください。
【受給開始】年金証書・年金決定通知書はいつ届く?初回の振込時期を解説
年金請求書を提出した後、すぐに年金が振り込まれるわけではありません。審査と年金額の決定を経て、複数の通知書が送付されます。
年金証書・年金決定通知書は提出から約1~2カ月後
日本年金機構の案内によると、年金請求書の提出後、通常は約1~2カ月で「年金証書・年金決定通知書」が送付されます。
この通知書には、年金の受給資格や決定された年金額などが記載されています。届いたら、氏名や受給内容、年金額などを確認してください。
ただし、年金加入記録の再確認が必要な場合や、複数の年金を受け取る場合などは、通常より時間がかかることがあります。
年金振込開始までの目安
年金証書・年金決定通知書が届いた後、さらに1~2カ月程度で年金振込通知書などの案内が送付され、年金の受け取りが始まります。
一般的な流れを整理すると次のようになります。
- 請求書提出:65歳到達後、必要書類を提出。
- 約1~2カ月後:年金証書・年金決定通知書が届く。
- さらに約1~2カ月後:年金振込に関する通知が届き、受給開始。
つまり、書類を提出してから初回の振込までには、一定の時間が必要です。65歳の誕生日を迎えた直後に生活費として使えると考えるのではなく、余裕を持った資金計画を立てることが大切です。
年金は原則として偶数月の15日に振り込まれる
通常の年金支給日は、原則として偶数月の15日です。前月と前々月の2カ月分がまとめて振り込まれます。
15日が土曜日、日曜日、祝日に当たる場合は、その直前の平日が支給日になります。
また、年金は受給権が発生した月の翌月分から支給されます。65歳になった月から支給されるわけではないため、初回の振込額や対象期間については通知書で確認しましょう。
なお、請求を長期間放置することにも注意が必要です。年金を受け取れるようになった時点から5年を過ぎると、法律上の時効によって、5年を超えた分の年金を受け取れなくなる場合があります。
【受給時期の選択】65歳から受け取る?66歳から75歳まで繰下げる?
65歳の年金請求では、いつから受け取り始めるかという判断も重要です。老齢基礎年金と老齢厚生年金には、原則65歳から受け取る方法と、66歳以降に繰り下げて増額された年金を受け取る方法があります。
繰下げ受給は1カ月につき0.7%増額
老齢年金の繰下げ受給は、65歳で受け取らずに、66歳から75歳までの間で受給開始を遅らせる制度です。
日本年金機構が公表している2026年8月12日更新の案内では、繰下げ期間1カ月につき年金額が0.7%増額されます。増額率は生涯にわたって適用されます。
75歳まで繰り下げた場合の最大増額率は84%です。
年齢ごとの増額率は以下のとおりです。
- 66歳:8.4%増額
- 67歳:16.8%増額
- 68歳:25.2%増額
- 69歳:33.6%増額
- 70歳:42.0%増額
- 71歳:50.4%増額
- 72歳:58.8%増額
- 73歳:67.2%増額
- 74歳:75.6%増額
- 75歳:84.0%増額
例えば、65歳時点の年金額が年間180万円だった場合、単純計算では70歳まで繰り下げると42%増額され、年間約255万6,000円になります。75歳まで繰り下げると84%増額され、年間約331万2,000円になります。
ただし、これは増額対象となる年金額を基準にした試算です。加給年金額や振替加算額、在職老齢年金制度による支給停止額などは、同じように増額されるわけではありません。
老齢基礎年金と老齢厚生年金は別々に繰り下げられる
繰下げ受給で見落とされやすいのが、2つの年金を必ず同時に繰り下げる必要はないという点です。
例えば、次の3つの受け取り方が考えられます。
- パターン1:老齢基礎年金と老齢厚生年金の両方を65歳から受け取る。
- パターン2:老齢基礎年金は65歳から受け取り、老齢厚生年金だけを繰り下げる。
- パターン3:老齢基礎年金と老齢厚生年金の両方を繰り下げる。
老齢基礎年金だけを先に受け取って生活費の一部に充てながら、老齢厚生年金の増額を待つという選択もできます。
ただし、複数の老齢厚生年金の権利がある人や共済組合の加入期間がある人などは、別途の取り扱いがあります。個別の受給権を確認する必要があります。
2026年4月から請求書の受取開始時期の選択欄が変更
2026年の手続きで押さえておきたい変更点が、年金請求書の様式です。
日本年金機構は2026年4月以降に事前送付する請求書について、「受取開始時期の選択(支給繰下げ申出書)」欄を設けています。
これにより、従来は別途提出が必要だった「老齢年金の受取方法確認書」や「老齢基礎年金・老齢厚生年金 支給繰下げ申出書」について、新しい請求書の該当欄に記入することで提出を省略できるようになりました。
2026年3月以前に送付された旧様式を使用する人は、従来の別紙書類が必要になる場合があります。手元にある請求書の送付時期と様式を確認してください。
繰下げ受給で見落とせない5つの注意点
1.繰り下げている期間は年金を受け取れない
増額のメリットがある一方、受給開始までの生活費は貯蓄や給与などで確保する必要があります。長期間の待機に無理がないか検討することが先決です。
2.加給年金額や振替加算額は増額されない
老齢厚生年金を繰り下げている期間中は、加給年金額を受け取れません。また、老齢基礎年金を繰り下げている期間中は、振替加算も支給されません。これらは繰下げによる増額の対象にもなりません。
3.障害年金や遺族年金の受給権が関係する
障害年金や遺族年金を受け取る権利がある場合、繰下げ受給ができないケースや、繰下げの増額率が固定されるケースがあります。該当する人は、通常の繰下げ計算だけで判断しないことが重要です。
4.税金や社会保険料への影響がある
年金額が増えることで、所得税や住民税、医療保険料、介護保険料などが増える場合があります。額面の増額率だけでなく、実際に手元に残る金額を考える必要があります。
5.繰下げ受給は希望時期に改めて請求する
65歳で繰下げを選択しただけでは、66歳や70歳になったときに自動的に年金の振込が始まるわけではありません。希望する時期に改めて請求手続きを行います。また、繰下げ待機中に本人が亡くなった場合、遺族が本人に代わって繰下げ請求を行うことはできません。
さらに、70歳以降に繰下げを選ばず遡って請求する場合には、一定の条件のもとで請求の5年前に繰下げ申出をしたとみなす特例があります。ただし、障害年金や遺族年金の受給権などによって適用されない場合もあるため、個別の確認が必要です。
65歳からの通常受給と繰下げ受給はどちらが向いている?
受給開始時期を決める際は、単純に増額率の高さだけで判断しないことが大切です。
65歳からの受給が向いている人
- 年金を生活費としてすぐに活用したい人。
- 貯蓄を大きく取り崩さずに老後生活を送りたい人。
- 健康状態や将来の生活期間を踏まえ、早めに受給したい人。
- 配偶者の加給年金など、受給開始を遅らせることで不利益が生じないか慎重に確認したい人。
繰下げ受給が選択肢になる人
- 65歳以降も安定した給与収入がある人。
- 年金を受け取らなくても生活できる貯蓄がある人。
- 長期的に受け取る年金額を増やしたい人。
- 税金や社会保険料、加算年金への影響を確認したうえで判断できる人。
どちらが得かは、受給開始年齢だけで決まりません。健康状態、家計、就労状況、配偶者の年金、税・社会保険料を含めて比較することが重要です。
【2026年最新情報】65歳以降の年金手続きで確認したい制度変更と注意事項
2026年の年金手続きでは、紙の請求書の様式変更や電子申請の利用案内など、実務面で確認しておきたい情報があります。
2026年4月以降は新しい年金請求書に対応
2026年4月以降に送付される請求書では、受取開始時期の選択欄が設けられています。これによって通常受給と繰下げ受給の意思表示を、請求書の中で確認できるようになっています。
旧様式と新様式では添付する書類の取り扱いが異なるため、以前の年金請求書の記入例をそのまま使うのではなく、実際に届いた書類に対応した案内を確認してください。
2026年10月から電子申請の案内も更新
日本年金機構は2026年10月1日、年金請求手続きに関する電子申請サービスの案内を更新しています。
対象者は、スマートフォンやパソコンから申請でき、提出後の処理状況を確認できる仕組みも用意されています。ただし、電子申請の対象となる条件は細かく定められているため、請求書に同封された案内リーフレットを確認することが必要です。
繰下げを希望する人には見込額のお知らせが届く
日本年金機構は、老齢年金を受け取っていない人などを対象に、66歳から74歳までの間、毎年「繰下げ見込額のお知らせ」を送付しています。
これは、受給開始を遅らせた場合の年金見込額や加入期間などを確認できる案内です。共済組合などの加入期間がある人については、別のお知らせが送付される場合があります。
ただし、記載されている金額は一定時点の年金記録を基に算出した見込額です。加給年金や振替加算などが含まれない場合もあるため、実際の受給額と完全に一致するとは限りません。
年金の受給時期を決める前に、年金事務所で個別の見込額を確認しておくと判断材料になります。
【プロの結論】65歳の年金手続きで失敗しないための判断基準
65歳の年金手続きで最も大切なのは、請求書が届いた段階で受給資格と加入記録を確認し、受給開始時期を決めてから適切な方法で提出することです。
特に注意したいのは、年金を受け取る権利が発生しても、請求手続きをしなければ原則として振込が始まらない点です。請求書が届いたら放置せず、65歳到達後に速やかに手続きを進めましょう。
また、繰下げ受給は最大84%の増額という数字が目を引きますが、受給を待つ期間の生活費や加給年金、税金、社会保険料なども考慮する必要があります。老齢基礎年金と老齢厚生年金を別々に繰り下げられる点も、判断材料として活用できます。
実際の手続きでは、次の3つを優先してください。
- 書類の確認:65歳到達の3カ月前に届く請求書を確認し、加入記録や必要書類に不備がないかチェックする。
- 受給方法の比較:65歳から受け取る場合と66歳以降に繰り下げる場合の年金見込額を比較する。
- 提出後の管理:年金証書・年金決定通知書が届いたら内容を確認し、初回振込時期と支給額を把握する。
年金は老後の生活を支える大切な収入です。2026年の最新手続きに沿って準備を進め、自分の家計や生活設計に合った受給開始時期を選ぶことが、将来の安心につながります。
【年金手続きの65歳に関するよくある質問(FAQ)】
Q1:65歳の年金請求書はいつ届きますか?
A1:原則として65歳に到達する3カ月前に、日本年金機構から事前送付用の年金請求書が届きます。氏名や住所、基礎年金番号、年金加入記録などが印字されています。
Q2:年金請求書は65歳になる前に提出できますか?
A2:原則として65歳になってから提出します。65歳になる前の提出は受付されません。法律上の年齢計算では誕生日の前日に65歳に到達します。
Q3:65歳の年金手続きに必要な書類は何ですか?
A3:年金請求書、本人の生年月日を確認できる戸籍謄本や住民票など、本人名義の受取口座を確認できる通帳やキャッシュカードなどが基本です。マイナンバーの登録状況や配偶者の有無などによって追加書類や省略できる書類が異なります。
Q4:年金請求書は郵送でも提出できますか?
A4:はい。必要事項を記入した請求書と添付書類を年金事務所へ郵送できます。窓口提出も可能です。共済組合の加入記録のみがある場合は、原則として加入していた共済組合へ提出します。
Q5:年金請求書は電子申請できますか?
A5:一定の条件を満たす人は、スマートフォンやパソコンから電子申請できます。請求書に電子申請の案内リーフレットが同封されているか確認してください。繰下げ請求や公金受取口座以外の口座指定など、電子申請を利用できないケースもあります。
Q6:年金請求書を提出してから初回振込まで何カ月かかりますか?
A6:通常、提出から約1~2カ月で年金証書・年金決定通知書が届き、その後1~2カ月程度で振込に関する案内が届いて受給が始まります。個別の審査状況によって前後します。
Q7:65歳から年金を受け取らずに75歳まで繰り下げると、どれくらい増えますか?
A7:原則として1カ月につき0.7%ずつ増額され、75歳まで繰り下げると最大84%増額されます。増額率は生涯変わりません。ただし、加給年金額や振替加算額などは増額対象外で、繰下げ待機中に受け取れないものもあります。
Q8:老齢基礎年金だけを65歳から受け取り、厚生年金だけ繰り下げることはできますか?
A8:はい。老齢基礎年金と老齢厚生年金は、それぞれ別々に繰り下げることができます。ただし、共済組合の加入記録などがある場合は個別の取り扱いを確認してください。
Q9:65歳の年金請求を忘れていた場合、後から請求できますか?
A9:後から請求することは可能ですが、受給権発生から5年を過ぎた年金は時効により受け取れなくなる場合があります。請求を忘れていたことに気づいたら、早めに年金事務所へ相談してください。
まとめ:65歳の年金手続きは早めの準備と受給時期の比較が重要
65歳から老齢年金を受け取るには、日本年金機構から届く年金請求書を提出する必要があります。請求書は原則として3カ月前に届きますが、受付は65歳到達後です。
必要書類は戸籍謄本や住民票、本人名義の口座情報などが基本となり、配偶者の状況や年金加入記録によって追加書類が必要になる場合があります。提出方法は年金事務所への郵送・窓口提出のほか、条件を満たせば電子申請も利用できます。
2026年は4月以降の新しい請求書で受取開始時期の選択欄が設けられ、10月には電子申請の案内も更新されています。旧様式と新様式の違いにも注意が必要です。
65歳から受給するか、66歳から75歳まで繰り下げるかは、生活費、健康状態、就労収入、税金や社会保険料などを踏まえて判断しましょう。年金事務所で具体的な見込額を確認し、自分に合った受給方法を選ぶことが、後悔しない年金手続きへの第一歩です。
主な確認資料: 日本年金機構の2026年更新の公式案内を中心に確認しています。
アニメ・漫画領域の担当。原作情報・制作発表・声優の公式コメントを一次情報とし、展開の推測は推測と明示して書きます。
