【評判を本音検証】プレミアレシーブ2がおすすめできる人・できない人
プレミアレシーブ2の評判を判断するうえでは、毎年お金を受け取れるというメリットと、資金を長期間拘束される可能性があるというデメリットの両方を見る必要があります。
商品としての評価は、加入者が何を優先するかによって変わります。老後の定期収入や相続準備を重視する人には魅力がありますが、いつでも自由に使える資金を確保したい人には扱いにくい商品です。
評価できるメリットは3つ

1.毎年の定期支払金を生活資金に活用できる
契約から1年経過後、毎年の契約応当日に定期支払金を受け取れるため、老後の生活費や趣味・旅行などの資金計画に組み込みやすい特徴があります。
2.死亡保険金を家族に残せる
死亡保険金額は、指定通貨建てで基本保険金額または解約返戻金額のいずれか大きい金額となります。定期支払金を受け取った累計額が、そのまま死亡保険金から差し引かれない点も特徴です。
3.円・米ドル・豪ドルから選択できる
円建てだけでなく外貨建ても選べるため、将来の支出予定や保有資産に応じて通貨を検討できます。外貨で定期支払金を受け取る選択肢もあります。
契約後に不満につながりやすいポイント

1.必要なときに解約すると損失が出る可能性がある
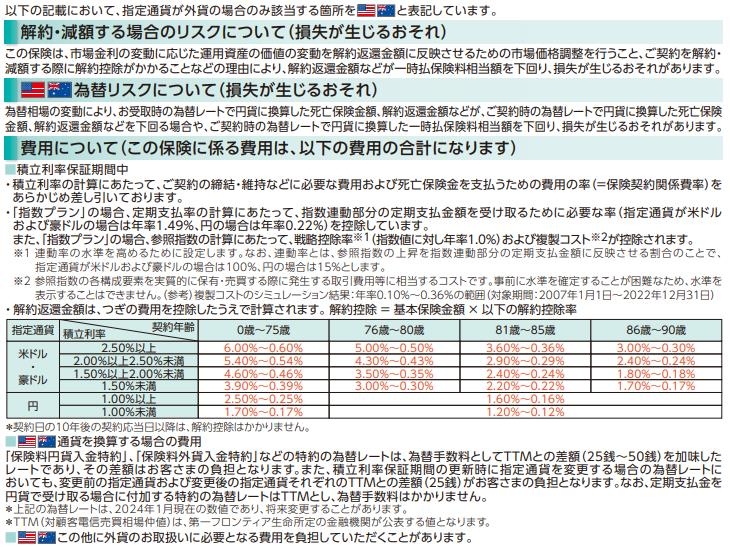
急な医療費や介護費用、住宅修繕費などが必要になっても、解約時の市場価格調整や解約控除によって受取額が減る可能性があります。
2.外貨建てでは円換算の受取額が読みにくい
米ドルや豪ドルの定期支払率が高くても、円高になれば円換算した受取額は減ります。円で生活する人にとって、為替変動が心理的な負担になる場合があります。
3.商品構造が複雑で比較しにくい
積立利率、定期支払率、市場価格調整、解約控除、必要経費率など、確認する項目が多くあります。単純な利率比較だけで判断すると、契約後に想定していなかった条件が問題になる可能性があります。
プレミアレシーブ2に向いている人
- 生活費や医療費とは別に、長期間使う予定のないまとまった資金がある人
- 毎年の定期収入を確保しながら家族に死亡保障を残したい人
- 途中解約を前提とせず、終身で保有する意向がある人
- 円建て・外貨建ての違いや為替リスクを理解している人
- 基本プランと指数プランの違いを理解し、自分の受取目的に合わせて選べる人
おすすめしにくい人
- 数年以内に住宅購入や介護などで資金を使う予定がある人
- 預金のような元本保証を求める人
- 為替変動による円換算額の減少を許容できない人
- 一時払保険料を支払うと生活予備資金が不足する人
- 毎年の受取金額だけでなく、実質的な運用収益も高くしたい人
第一フロンティア生命の重要情報シートでも、主な想定顧客として60代・70代を挙げ、生活資金や医療費などに十分な備えを確保したうえで、今後使う予定のない自己資金を持つ人を想定しています。
また、終身保有を想定した商品であり、契約から解約までの期間が短い場合には元本割れの可能性が高まることも注意点として示されています。
【プロの結論】契約前に確認したい5つの判断基準
プレミアレシーブ2を検討する際は、販売担当者から提示される定期支払率だけでなく、最終的にいくら受け取れるのか、途中で資金が必要になったらどうなるのかまで確認することが大切です。
1.定期支払率ではなく実際の受取額を見る
5%前後の定期支払率という数字だけを見ると、魅力的に感じるかもしれません。しかし、その率が何に対する割合なのか、指定通貨が何なのか、円換算後にいくらになるのかを確認してください。
特に外貨建ての場合、契約時と受取時の為替レートを変えた複数のシミュレーションを比較することが重要です。
2.10年後の更新条件を確認する
プレミアレシーブ2の積立利率保証期間は10年間です。契約時の積立利率や定期支払率が一生涯固定されるわけではありません。
10年後の更新時に定期支払金がどう変化する可能性があるのか、更新後の最低保証条件も含めて設計書で確認しましょう。
3.途中解約時の返戻金を確認する
契約直後、1年後、3年後、5年後、10年後など、複数の時点における解約返戻金を確認すると、資金拘束の実態が見えやすくなります。
市場金利が上昇した場合と低下した場合の試算も求めると、解約リスクを具体的に把握できます。
4.円建てと外貨建てのリスクを分けて考える
外貨建ての定期支払率が高いからといって、円建てより必ず有利になるわけではありません。
将来の支出が円中心なら、為替変動を受けない円建てのメリットも比較対象にするべきです。外貨建てを選ぶ場合は、円高が進んでも生活設計に影響しない資金配分を考える必要があります。
5.プレミアレシーブ3も含めて比較する
2026年11月2日からプレミアレシーブ3の販売が始まったことで、毎年受け取る仕組みだけでなく、積み立てて必要なときに引き出す仕組みも選べるようになりました。
受取額の上限設定や長期保証期間など、自分が必要としている機能が3にあるなら、2と比較する価値があります。
ただし、既契約者が2を解約して3に加入し直す場合には、解約損失や新規契約に伴う費用を必ず考慮してください。
【プレミアレシーブ2】に関するよくある質問(FAQ)
Q1:プレミアレシーブ2は元本保証がありますか?
A1:ありません。死亡保険金額は指定通貨建てで一時払保険料以上となる仕組みですが、途中解約では市場価格調整や解約控除によって元本割れする可能性があります。外貨建てでは円換算額が払い込み時の金額を下回ることもあります。
Q2:プレミアレシーブ2の定期支払金は一生涯受け取れますか?
A2:原則として、契約日から1年経過後、毎年の定期支払日に被保険者が生存していれば受け取れます。ただし、10年ごとの積立利率保証期間更新時には定期支払率が見直されるため、受取額が変わる可能性があります。
Q3:プレミアレシーブ2を10年後に解約すれば元本は戻りますか?
A3:10年後の積立利率保証期間更新日と解約返戻金計算日が同日であれば、市場価格調整率はゼロとなり、解約控除もかかりません。ただし、10年後の更新日を過ぎてから次の保証期間中に解約する場合は、再び市場価格調整の対象となるため、必ず元本が戻るとは限りません。
まとめ:プレミアレシーブ2は受取額と資金拘束の両方で判断する
プレミアレシーブ2は、第一フロンティア生命が提供する、毎年の定期支払金と終身の死亡保障を組み合わせた一時払保険です。2024年1月の発売以来、基本プランと指数プラン、米ドル・豪ドル・円という選択肢を備えています。
2026年11月の公表条件では、基本プランの定期支払率は0~65歳の男性の場合、米ドル建て5.23%、豪ドル建て4.92%、円建て3.05%です。ただし、これらは契約条件に応じた指定通貨建ての支払率であり、円換算した実質利回りを示すものではありません。
特に注意したいのは、途中解約時の元本割れ、為替リスク、市場価格調整、解約控除です。定期支払金を受け取れるからといって、自由に資金を引き出せる預金と同じ感覚で契約することは避けるべきです。
また、2026年11月2日発売のプレミアレシーブ3では、定期積立プランや長期の積立利率保証期間が新設されました。これから契約する人は、2と3の設計書を同じ年齢・性別・指定通貨・一時払保険料で比較すると、違いが明確になります。
最終的に重視すべきなのは、表面的な定期支払率の高さではありません。必要な時期に必要なお金を確保できるか、途中解約の損失に耐えられるか、家族に残したい資産を適切に確保できるかという3つの視点です。
まとまった資金を長期保有でき、生活予備資金を別に確保している人にとっては検討対象になります。一方、資金の流動性や元本の安全性を最優先する人は、預金や国債なども含めて比較してから判断することをおすすめします。
契約前には、第一フロンティア生命の最新の契約締結前交付書面、設計書、ご契約のしおり・約款を確認し、税務については税理士や税務署にも相談してください。
取材とファクトチェックを担当。掲載前に出典の日付と発信元を確認し、古い情報には確認時点を明記する運用をしています。
