佐川宣寿氏の現在は?森友学園改ざん問題と2026年の企業役員就任を徹底解説
佐川宣寿(さがわ・のぶひさ)氏は、森友学園への国有地売却を巡る財務省の決裁文書改ざん問題で、当時の理財局長として組織の対応を主導したと財務省の調査報告書に記された元官僚です。2017年には国税庁長官に就任しましたが、2018年3月に辞任。その後、長く公の場から姿を消していました。
しかし、2025年には新日本科学の顧問就任が報じられ、2026年には岩谷瓦斯の社外取締役への就任も明らかになりました。さらに2026年4月には森友学園関連文書約14万6,000ページの開示が完了し、10月には追加資料の開示を求める訴訟も動いています。佐川氏の現在の立場と、赤木俊夫さんの手記に残された問題は、今も切り離せない関係にあります。
📌 【この記事の重要ポイントまとめ】
- 経歴:1982年に大蔵省へ入省し、理財局長、国税庁長官を歴任した元財務官僚。
- 森友問題:財務省の調査報告書は、佐川氏が決裁文書改ざんの方向性を決定づけたと認定している。
- 2026年現在:岩谷瓦斯の非常勤社外取締役、新日本科学の顧問としての活動が報じられている。
- 未解明の問題:約14万6,000ページの文書が開示された後も、具体的な指示系統や佐川氏本人のメールは確認されていない。
【2026年最新】佐川宣寿氏の現在は?企業役員・顧問としての活動
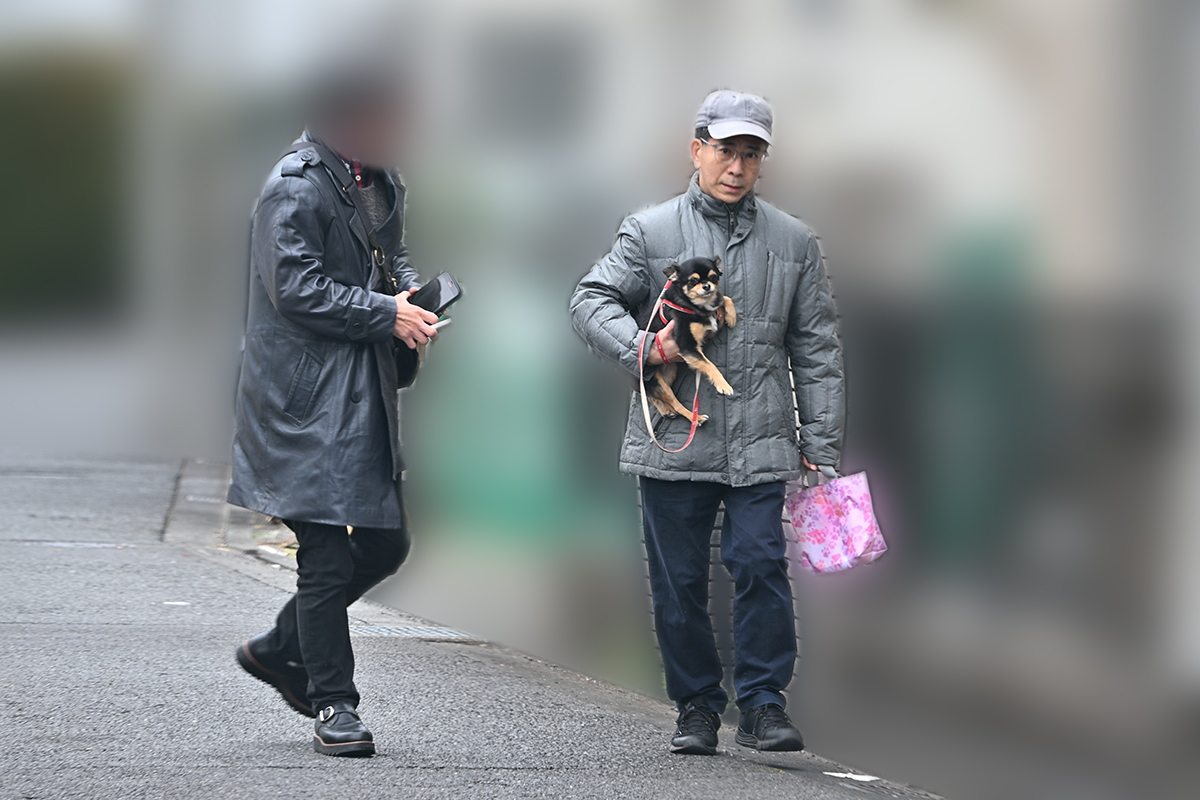
2026年11月現在、佐川宣寿氏は財務省や国税庁の公職には就いていません。注目されているのは、退官後に民間企業で複数の役職に就いていることです。
岩谷瓦斯の社外取締役に就任

2026年、佐川氏が同社の社外取締役に就任したことが週刊文春の取材で報じられました。
同社の公式会社概要でも、2026年6月12日現在の役員として、次の記載が確認できます。
- 役職:社外取締役(非常勤)
- 氏名:佐川宣寿
- 掲載日:2026年6月12日現在
週刊文春の報道によると、就任日は2026年6月12日付です。
また、親会社の岩谷産業は選任理由について、佐川氏の経験・専門性・独立性などを確認し、企業価値の向上に貢献できると判断した旨を説明しています。
つまり、単なる顧問や相談役ではなく、企業の取締役会に関わる立場に就いたという点が注目されています。
新日本科学では顧問を務めると報道
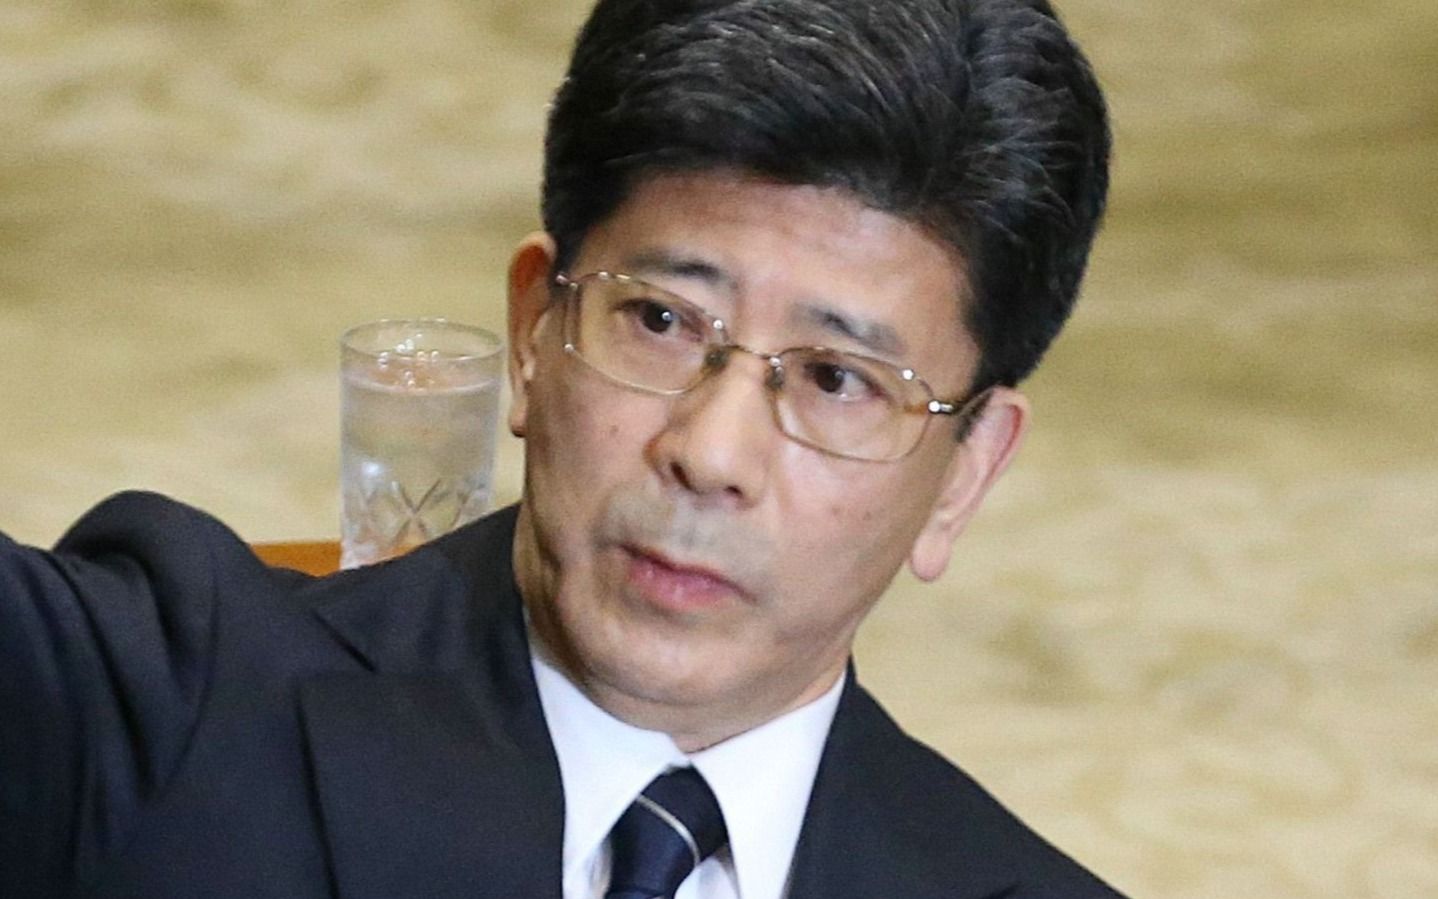
2025年6月、週刊文春は佐川氏が同社の顧問に就任していたと報じました。
同記事では、2023年冬ごろから社内で佐川氏の姿が確認されていたという関係者の証言も紹介されています。
2026年7月の同誌の続報でも、同社の顧問として活動していることが取り上げられました。
ただし、顧問は社外取締役とは異なる立場です。新日本科学の公式役員紹介ページに掲載される取締役・監査役と、報道されている顧問職は区別する必要があります。顧問としての具体的な契約条件や報酬額については、公表情報から詳細を確認できません。
2026年現在の活動を整理
| 項目 | 確認できる内容 |
|---|---|
| 公職 | 財務省・国税庁を退職済み |
| 岩谷瓦斯 | 社外取締役(非常勤) |
| 就任時期 | 2026年6月12日付と報道 |
| 新日本科学 | 顧問就任が2025年に報道 |
| 公的な説明活動 | 森友問題についての新たな詳細説明は確認されていない |
| 現在の注目点 | 企業での再就職と森友問題の説明責任 |
現在の佐川氏を理解するうえでは、企業での役職と、森友問題における行政上の責任を別々に評価する必要があります。
【経歴まとめ】佐川宣寿氏はどんな人物?大蔵省入省から国税庁長官まで
佐川宣寿氏は、長年にわたり大蔵省・財務省で勤務した元官僚です。
生年月日・出身・学歴
佐川氏は1957年11月6日生まれ、福島県出身です。東京大学を卒業し、1982年に大蔵省へ入省しました。
2026年11月2日時点では68歳です。
官僚としてのキャリアでは、主税局や理財局などの主要部門を経験し、税務行政と国有財産行政の双方に関わってきました。
佐川宣寿氏の主な経歴年表
| 年代 | 経歴・出来事 | 主な内容 |
|---|---|---|
| 1957年 | 福島県で出生 | 11月6日生まれ |
| 1982年 | 大蔵省入省 | 国家公務員として勤務開始 |
| 1987年 | 高山税務署長 | 税務行政を経験 |
| 1998年 | 近畿財務局理財部長 | 地方財務行政を担当 |
| 2001年 | 財務大臣秘書官 | 大臣官房関連の業務を経験 |
| 2008年 | 主税局総務課長 | 税制関連の業務を担当 |
| 2013年 | 大阪国税局長 | 税務行政の責任者に就任 |
| 2016年 | 理財局長 | 国有財産行政などを担当 |
| 2017年 | 国税庁長官 | 財務省幹部から国税庁トップへ |
| 2018年3月 | 国税庁長官を辞任 | 森友問題を巡る責任が焦点に |
| 2018年3月27日 | 証人喚問 | 衆参両院の予算委員会で証言 |
| 2025年 | 新日本科学の顧問就任が報道 | 民間企業での活動が判明 |
| 2026年6月 | 岩谷瓦斯の社外取締役 | 非常勤取締役に就任 |
経歴の基礎資料として、納税協会連合会の着任インタビューや国税庁長官人事に関する報道が参考になります。
理財局長と国税庁長官では何が違う?
佐川氏の名前が森友問題と強く結び付いているのは、理財局長時代の職務に理由があります。
理財局は、国有財産の管理・処分などを担当する財務省の部局です。森友学園への国有地売却問題は、まさにこの部局の所管に関係する案件でした。
一方、国税庁長官は、国税庁という行政機関のトップです。
佐川氏は理財局長時代に森友問題を巡る国会答弁を担当し、その後、2017年に国税庁長官へ昇格しました。
この人事は、森友問題への国会対応が続いていた時期だったことから、当時も大きな議論を呼びました。
【森友学園問題の核心】佐川宣寿氏は公文書改ざんで何を問われたのか
佐川氏を理解するために避けて通れないのが、森友学園への国有地売却と財務省決裁文書改ざん問題です。
この問題では、国有地の売却価格や交渉記録の扱いに加え、財務省が国会などに提出した行政文書の内容を後から変更していたことが明らかになりました。
2017年に何が起きたのか
2017年2月、森友学園への国有地売却を巡る問題が国会で本格的に取り上げられました。
当時の佐川理財局長は、国会答弁で森友学園との交渉記録は残っていないという趣旨の説明を続けました。
しかし、その後、財務省内部で決裁済みの行政文書が変更されていた事実が判明します。
財務省が2018年6月4日に公表した調査報告書では、2017年2月下旬から4月にかけて、森友学園案件に関する複数の決裁文書が改ざんされたと説明されています。
財務省が当初確認した改ざん対象は14件に及びました。
財務省の公式調査報告書は佐川氏をどう評価した?
この問題で最も重要な公的資料の一つが、財務省の2018年6月4日付調査報告書です。
報告書の責任所在に関する部分では、当時の理財局長について、次のように記されています。
理財局長が方向性を決定づけた。
この記述は、佐川氏が当時の理財局長だったことから、極めて重大な意味を持ちます。
報告書によれば、当時の理財局長は、国会答弁への対応について、提出する文書の内容を十分に精査するよう指示していました。
さらに、決裁文書の書き換えが進んでいることを認識した後も、作業を止めずに継続させたと認定されています。
報告書は、佐川氏について、改ざんの全貌をすべて把握していたわけではないとしながらも、国有財産行政の責任者として一連の問題行為について責任を免れないと評価しました。
財務省が示した懲戒処分相当の評価は「停職3月」です。佐川氏は既に2018年3月9日付で減給20%・3か月の処分を受けて退職していました。
なぜ決裁文書の改ざんが行われたのか
財務省の報告書が示した背景には、国会審議のさらなる紛糾を避けたいという当時の理財局幹部の判断がありました。
問題となったのは、単純な誤字の修正ではありません。
決裁を終えた行政文書から、森友学園との交渉経緯や政治家関係者に関する記述などが削除されていました。
報告書では、こうした改ざんについて、国会や会計検査院に対する対応として不適切だったと評価しています。
ここで重要なのは、行政文書の改ざんという組織的な問題と、国有地売却に政治家が直接指示をしたかどうかという問題は、同じものではないという点です。
文書改ざんがあったことは財務省自身が認めていますが、それだけで政治家による売却指示の存在まで証明されたわけではありません。
【赤木俊夫さんの手記】佐川氏への指示疑惑と2018年の証人喚問
森友問題を語るうえで、もう一人欠かせない人物が、近畿財務局の職員だった赤木俊夫さんです。
赤木さんは、決裁文書改ざんに関わる業務を担当させられ、その後、2018年3月に54歳で亡くなりました。
赤木俊夫さんの手記に書かれていたこと
赤木さんは、生前、改ざんの経緯や自身の認識を手記やノートに記録していました。
その中には、改ざんの指示元について佐川元理財局長を疑う趣旨の記述がありました。
2021年6月には、赤木さんが残した518ページの「赤木ファイル」が遺族側に開示されました。
そこには、財務省本省と近畿財務局の間で交わされたメールなどが収録され、改ざん作業がどのように進められたかを示す資料が含まれていました。
2017年2月から3月のメールが示したもの
2025年6月のTBS「報道特集」は、新たに開示された財務省内部文書を分析しています。
その報道では、2017年2月14日、佐川局長からの指示として、国会で質問される可能性のある事項について近畿財務局側に伝えられたメールが紹介されました。
また、2月26日には、財務省本省から近畿財務局に対し、行政文書のうち削除した方がよい箇所があるという趣旨のメールが送られていました。
3月20日には、局長の指示として、国会答弁を踏まえて調書を作成するよう伝えられたメールも取り上げられています。
これらの資料は、当時の理財局長の判断と現場の改ざん作業がどのようにつながっていたのかを考えるうえで重要です。
ただし、個々のメールが確認されたことと、すべての指示経路が完全に解明されたことは同義ではありません。
2018年3月27日の証人喚問で何を聞かれた?
2018年3月27日、佐川氏は衆参両院の予算委員会で証人喚問を受けました。
主な質問は次のとおりです。
- 誰が決裁文書の改ざんを指示したのか。
- 佐川氏自身は改ざんをいつ認識したのか。
- 理財局内でどのような指示系統が存在したのか。
- 安倍晋三首相や昭恵氏、官邸関係者から指示があったのか。
- 国会答弁と改ざんの関係をどう認識しているのか。
佐川氏は、改ざんの具体的な経緯や自身の関与について、刑事訴追を受ける可能性を理由に証言を控えました。
テレビ朝日の当時の報道では、証言拒否は約50回に及んだとされています。
一方、政治家や官邸からの指示については、指示はなかったと明確に証言しました。
佐川氏は刑事責任を問われたのか
ここは誤解されやすい部分です。
佐川氏らは森友問題を巡って刑事告発されましたが、大阪地検は2018年に不起訴としました。
その後、検察審査会が不起訴不当の議決を出し、再捜査が行われましたが、2019年に再び嫌疑不十分で不起訴となっています。
したがって、財務省の調査報告書で行政上の責任を認定されたことと、刑事裁判で有罪判決を受けたことは明確に区別しなければなりません。佐川氏に対する有罪判決があったわけではありません。
【2026年の新展開】森友文書14万6,000ページ開示でも残る疑問
2026年の森友問題で大きな動きとなったのが、財務省による関連文書の追加開示です。
赤木雅子さんが求めてきた資料の開示は、複数回にわたって進められてきました。
2026年4月14日に主要文書の開示が完了
財務省は2026年4月14日、7回目となる文書開示を実施しました。
今回開示されたのは約2万8,000ページです。
これにより、2025年4月から進められてきた主要関連文書の開示は、合計約14万6,000ページに達しました。
開示資料には、次のようなものが含まれています。
- 財務省と近畿財務局の交渉記録
- 赤木俊夫さんの自筆ノートの写し
- 職員間のメール
- 業務上のメモ
- 決裁文書や関連電子データ
財務省は、今回までの開示によって、2018年の調査報告書を覆す内容は確認されなかったとの見解を示しました。
佐川氏本人のメールは見つかったのか
この点は、2026年時点でも大きな問題として残っています。
関西テレビの2026年5月28日の報道によると、財務省は、職員のメールがサーバーの容量上の理由から約2か月で自動消去される仕組みだったと説明しています。
そのため、佐川氏本人が送信したメールは、開示対象の資料から確認できなかったとされています。
つまり、現場の職員が受け取った指示を示すメールは残っていても、指示を出した本人の送信記録が残っていないという状況です。
これは、指示系統の全容を検証するうえで大きな障壁になっています。
2026年10月14日には新たな文書開示訴訟
2026年10月14日、大阪地裁で新たな文書開示訴訟の第1回口頭弁論が開かれました。
原告は赤木雅子さんです。
今回の訴訟で争われているのは、財務省が開示しなかった別の職員のノート3冊や、土地取引に関するやり取りを記録した音声ファイルなどです。
国側は請求棄却を求めています。
雅子さんは、職員のノートには改ざんに至る過程が記録されているとの考えを示し、真実を知りたいという趣旨の意見陳述をしました。
この訴訟は、2026年4月の主要文書開示完了によって森友問題の資料公開がすべて終わったわけではないことを示しています。
2026年時点で解明されたこと・残っていること
| 検証項目 | 確認できた事実 | 残された課題 |
|---|---|---|
| 決裁文書改ざん | 財務省が改ざんを認定 | 全指示の詳細 |
| 佐川氏の責任 | 改ざんの方向性を決定づけたと財務省が評価 | 個別の指示内容 |
| 赤木ファイル | 518ページの資料が開示 | すべての関係者の記録 |
| 主要文書の開示 | 約14万6,000ページを開示 | 一部の職員ノートなど |
| 佐川氏のメール | 本人の送信メールは確認されていない | 保存されなかったメールの復元可能性 |
| 刑事責任 | 2度の不起訴 | 刑事裁判による事実認定はない |
| 2026年10月の訴訟 | 別職員のノートなどの開示を争う | 裁判所の判断 |
ここで押さえておきたいのは、文書の開示が進んだことと、問題の核心がすべて明らかになったことは別だという点です。
14万6,000ページという膨大な資料が公開されても、佐川氏本人のメールや、具体的な指示の全容が確認できなければ、行政組織内で誰がどのような判断をしたのかという疑問は残ります。
【評判と天下り問題】佐川宣寿氏の再就職はなぜ批判されるのか
佐川氏の評判を考える際、森友問題での行政責任と、退職後の企業での活動を分けて考える必要があります。
国税庁長官辞任後の再就職が注目された理由
佐川氏は2018年3月9日に国税庁長官を辞任しました。
その後、2025年6月に新日本科学の顧問就任が報道され、2026年には岩谷瓦斯の社外取締役への就任も判明しました。
こうした経歴から、メディアでは「天下り」という言葉で取り上げられています。
ただし、天下りという表現は、官僚が退職後に民間企業などへ再就職する状況を批判的に捉える場合にも使われます。
再就職したという事実だけで、違法な人事や不正な利益供与があったと判断することはできません。
企業側の選任理由と社会的な疑問
岩谷産業側は、佐川氏の経験や専門性、独立性などを踏まえて選任したと説明しています。
企業の側から見れば、財務省幹部としての経験や行政実務に関する知識を評価した人事という説明になります。
一方、森友問題では、財務省自身の調査報告書が佐川氏の責任を認定しています。
そのため、社会からは、過去の行政責任をどう評価したうえで企業役員に迎えたのか、企業のガバナンスや説明責任は十分なのかという疑問が生じています。
週刊文春の2026年7月の記事でも、こうした企業側の判断を巡る批判的な反応が紹介されました。
佐川宣寿氏の評判を判断する3つの視点
佐川氏に対する評価は、主に次の3点に分けられます。
1. 官僚としての経歴
36年間にわたる財務省勤務と、国税庁長官まで昇進した行政官としての経歴があります。
2. 森友問題における責任
財務省の調査報告書は、理財局長として改ざんの方向性を決定づけたと認定しています。証人喚問で重要な質問への証言を拒否したことも、説明責任を巡る批判の背景になっています。
3. 退職後の企業活動
新日本科学の顧問、岩谷瓦斯の社外取締役という民間での活動が報じられています。企業側の選任判断と、社会から求められる説明責任をどう両立させるかが焦点です。
【プロの結論】佐川氏を評価するときに見落としてはいけないこと
佐川氏の問題は、単に一人の元官僚の再就職や評判だけで完結するものではありません。
行政機関が保有する公文書は、国民が政策決定の過程を検証するための重要な基盤です。
その文書が改ざんされ、国会や会計検査院に提出されたことは、行政の透明性と説明責任を揺るがす重大な問題でした。
そして、現場の職員だった赤木俊夫さんが、その経緯を記録し、改ざんへの抵抗を示していたことも忘れてはなりません。
佐川氏については、行政上の責任が公的な調査報告書で示されている一方、刑事裁判で有罪とされたわけではありません。また、2026年の文書開示によっても、具体的な指示系統のすべてが明らかになったわけではありません。
この二つの事実を同時に理解することが、佐川氏の評判や現在の立場を冷静に判断するための基準になります。
【FAQ】佐川宣寿氏の現在や森友学園問題に関するよくある質問
Q1:佐川宣寿氏は2026年現在、何をしている?
A1:2026年現在、岩谷瓦斯の非常勤社外取締役に就任しています。また、2025年には新日本科学の顧問に就任していたことが報じられています。
Q2:佐川宣寿氏はなぜ国税庁長官を辞任した?
A2:森友学園への国有地売却を巡る決裁文書改ざん問題で、理財局長時代の国会対応や行政文書の管理に対する批判が強まったためです。2018年3月9日に減給処分を受け、国税庁長官を辞任しました。
Q3:佐川宣寿氏は森友学園の文書改ざんを指示したの?
A3:財務省の2018年調査報告書は、当時の理財局長が改ざんの方向性を決定づけたと認定しています。ただし、具体的な指示の全容やメールによる指示系統の詳細は、2026年の文書開示後も完全には解明されていません。
Q4:赤木俊夫さんの手記には何が書かれていた?
A4:赤木さんは、決裁文書改ざんの経緯や現場での抵抗を手記やノートに記録していました。改ざんの指示元について佐川元理財局長を疑う趣旨の記述も残されています。
Q5:佐川宣寿氏は証人喚問で何回証言を拒否した?
A5:2018年3月27日の証人喚問では、刑事訴追の可能性を理由に、改ざんの経緯などについて約50回にわたり証言を拒否したと報じられています。
Q6:佐川宣寿氏は逮捕されたり、有罪判決を受けたりした?
A6:森友問題を巡って刑事告発されましたが、大阪地検は不起訴としました。検察審査会の議決後に再捜査されたものの、2019年にも嫌疑不十分で不起訴となっています。有罪判決を受けた事実はありません。
Q7:2026年に森友学園の関連文書はすべて公開された?
A7:主要文書約14万6,000ページの開示は2026年4月に完了しました。しかし、別の職員のノートや音声ファイルなど、一部の資料は開示されておらず、2026年10月には追加開示を求める訴訟の第1回口頭弁論が開かれています。
まとめ:佐川宣寿氏の現在と森友問題は今も続いている
佐川宣寿氏は、1982年に大蔵省へ入省し、財務省理財局長、国税庁長官を歴任した元官僚です。
2018年の森友学園決裁文書改ざん問題では、財務省の調査報告書によって、当時の理財局長として改ざんの方向性を決定づけたと認定されました。
その後、国税庁長官を辞任し、長く公の場から姿を消していましたが、2025年には新日本科学の顧問就任、2026年には岩谷瓦斯の社外取締役就任が報じられ、民間企業での活動が明らかになっています。
一方、2026年4月の約14万6,000ページの文書開示、10月の新たな開示訴訟によっても、森友問題の核心部分には未解明の課題が残っています。
特に重要なのは、次の3点です。
- 佐川氏が当時どのような具体的指示を出したのか。
- 赤木俊夫さんが残した記録と、財務省の調査結果をどう照合するのか。
- 追加資料の開示によって、行政組織内の意思決定過程がどこまで明らかになるのか。
佐川宣寿氏の現在を知ることは、単に元官僚の再就職先を知ることではありません。 森友学園問題を通じて問われ続けている、公文書管理、行政の透明性、そして組織の責任という問題を理解することにもつながっています。
2026年11月現在も、赤木雅子さんによる資料開示を求める取り組みは続いています。今後の裁判や追加資料の開示が、長年残されてきた疑問をどこまで解き明かすのかが注目されます。
芸能ニュースの編集デスクとして8年。所属事務所の公式発表と配信元の一次情報を確認し、裏付けの取れない情報は記事に含めない方針です。
