【月400円で年金はいくら増える?】付加年金の計算方法と2年で元が取れる仕組み
付加年金の大きな特徴は、毎月の負担額が400円と少額でありながら、将来の年金受給額に納付月数に応じた金額が上乗せされることです。
日本年金機構によると、付加年金額は次の計算式で決まります。
付加年金額の計算式200円 × 納付月数
老齢基礎年金に毎年加算される金額
毎月の追加負担
400円
納付期間別の年金増額シミュレーション

実際にどれくらい年金が増えるのか、納付期間別に計算してみます。
- 1年間(12カ月):納付総額4,800円、年金増額2,400円/年
- 5年間(60カ月):納付総額24,000円、年金増額12,000円/年
- 10年間(120カ月):納付総額48,000円、年金増額24,000円/年
- 20年間(240カ月):納付総額96,000円、年金増額48,000円/年
- 40年間(480カ月):納付総額192,000円、年金増額96,000円/年
例えば、10年間付加保険料を納めた場合、老齢基礎年金に年間24,000円が加算されます。
20年間納めた場合は、年間48,000円の増額です。これは毎月に換算すると4,000円の上乗せに相当します。
なお、上記は制度の計算式による単純な試算であり、税金などを差し引く前の金額です。
なぜ「2年で元が取れる」といわれるのか
付加年金が注目される理由は、納付した保険料と受け取る年金の関係にあります。
例えば、1カ月分の付加保険料を400円納めると、将来の年金は年間200円増えます。
つまり、受給開始後2年間で400円分の年金を受け取る計算になります。
2年間で納付額と受給額が一致する仕組み
納付した金額400円
受け取る年金400円
受給開始から2年以上で納付総額を上回る
税金や時間価値、物価変動などを考慮しない単純比較です。
日本年金機構も、付加年金は2年以上受け取ることで納付した付加保険料以上の年金を受け取れると説明しています。
ただし、物価上昇への対応には注意
付加年金には、通常の老齢基礎年金と異なる特徴があります。
それは、付加年金額に物価スライドが適用されないことです。
将来、物価が上昇しても、付加年金の計算上の金額は納付月数に応じた固定額です。
そのため、2年で元が取れるという説明は、受け取る金額の名目上の合計を比較したものです。
実際の生活費に対する購買力まで保証するものではありません。長期的なインフレ対策を考える場合は、iDeCoなどほかの資産形成手段とのバランスも検討する必要があります。
【申し込み後の注意点】納付開始月・納付方法・期限を徹底整理
付加年金の手続きで最も見落としやすいのが、申し込みをした月と納付開始月の関係です。
通常の国民年金保険料とは別に、付加保険料の加入申出が必要になるため、申し込みを忘れた月まで自動的にさかのぼって加入できるわけではありません。
付加保険料は申出月から納付開始
日本年金機構の案内では、付加保険料は申し出をした日の属する月分から納付開始となります。
例えば、2026年11月に窓口や電子申請で申し込んだ場合、原則として2026年11月分から対象になります。
一方、郵送による申し込みでは、書類を投函した日ではなく、提出先で申出書を受け付けた日の属する月が開始月です。
月末に郵送すると、書類の到着が翌月になり、希望していた月からの納付開始に間に合わない可能性があります。
納付開始月の具体例
11月中に窓口で申し込み
11月中に電子申請
11月に郵送、12月に受付
また、申し込み前の月にさかのぼって加入することはできません。将来の年金額を少しでも増やしたい人は、加入資格を確認したうえで早めに申請することが大切です。
付加保険料の納付方法
申し込みが受け付けられると、付加保険料の納付に関する案内が届きます。
日本年金機構の案内では、後日、納付書が送付される仕組みです。通常の国民年金保険料と合わせて納付することになります。
2026年度の国民年金保険料は月額17,920円です。
ここに付加保険料400円を追加すると、通常の保険料を全額納付する場合の月額負担は次のようになります。
国民年金保険料
17,920円
付加保険料
400円
毎月の合計18,320円
主な納付方法は次のとおりです。
- 納付書による金融機関・郵便局・コンビニエンスストアなどでの納付
- 口座振替
- クレジットカード納付
付加保険料も前納の対象です。2026年度の付加保険料の前納額には、次のような割引があります。
- 6カ月前納:納付書・クレジットカード2,380円、口座振替2,370円
- 1年前納:納付書・クレジットカード4,710円、口座振替4,700円
- 2年前納:納付書・クレジットカード9,250円、口座振替9,220円
毎月400円ずつ納める場合と比べて、前納期間に応じた割引を受けられます。なお、前納の手続きや利用条件は納付方法によって異なります。
納付期限は翌月末日が基本
付加保険料の納付期限は、納付対象月の翌月末日です。
例えば、11月分の付加保険料は原則として12月末日が納付期限となります。月末が土曜日・日曜日・祝日などに当たる場合は、翌月最初の金融機関等の営業日が期限です。
納付期限を過ぎた場合でも、期限から2年間は付加保険料を納付できます。
ここで間違えやすいのが、納付の遅れと加入申出の遅れは別の問題だという点です。
- すでに加入している月の付加保険料:納付期限後も2年間は納付可能。
- 申し込みをしていなかった過去の月:後から付加年金に加入して納めることはできない。
この違いを理解しておくと、納付漏れへの対応を誤りにくくなります。
【失敗しない判断基準】2026年に付加年金を申し込むべき人とは?
付加年金は月400円という少額で加入できますが、すべての人に最適な制度とは限りません。
重要なのは、加入資格だけでなく、将来の受給期間やほかの年金制度との組み合わせを考えることです。
付加年金が向いている人
次の条件に当てはまる人は、加入を検討する価値があります。
- 自営業やフリーランスで国民年金第1号被保険者になっている。
- 国民年金保険料を通常どおり納付している。
- 毎月400円程度の追加負担で老後の年金を増やしたい。
- 長期的に老齢基礎年金を受給する予定がある。
- 国民年金基金には加入していない。
- iDeCoの掛金上限に余裕がある。
特に、長期間にわたって第1号被保険者として国民年金に加入する人は、納付月数に応じて将来の付加年金額を増やせます。
申し込みを急がないほうがよい人
一方、次のような人は慎重な判断が必要です。
- 国民年金保険料の免除や納付猶予を受けている人。
- 国民年金基金に加入している人。
- 近い将来、会社員や公務員になり、厚生年金に加入する予定の人。
- 毎月の生活費に余裕がなく、基本の国民年金保険料の納付も難しい人。
- iDeCoやほかの老後資金制度との掛金配分を見直したい人。
基本の国民年金保険料を納めることが難しい場合は、無理に付加年金を優先するのではなく、免除・納付猶予制度を先に確認してください。
ただし、2026年10月に始まった育児免除制度は例外で、対象期間中も付加保険料を納められます。
2026年12月のiDeCo制度改正も視野に入れる
2026年は、付加年金だけでなく、iDeCoの拠出限度額にも変更が予定されています。
厚生労働省の2025年制度改正の案内によると、2026年12月1日から第1号被保険者のiDeCoと国民年金基金の共通拠出限度額は、月額68,000円から75,000円に引き上げられる予定です。
付加年金を納める場合は、その400円も限度額に含めて考えます。
したがって、2026年11月に付加年金を申し込む人は、現在の限度額と12月以降の限度額を分けて確認すると、掛金設定の変更を判断しやすくなります。
【付加年金申し込みに関するよくある質問(FAQ)】
Q1:付加年金の申し込みに必要な書類は何ですか?
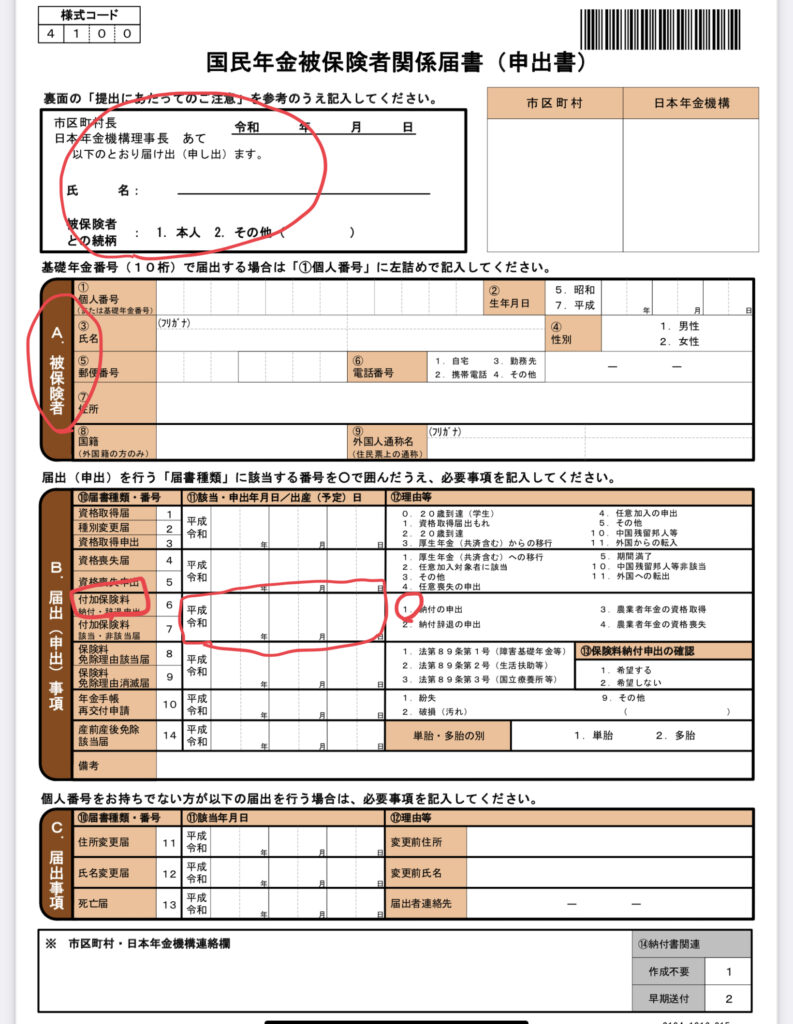
A1:基本となる届書は「国民年金被保険者関係届書(申出書)」です。マイナンバーまたは基礎年金番号を確認できるものを準備してください。マイナンバーで手続きする場合は本人確認書類も必要です。マイナポータルから電子申請する場合、添付書類は不要です。
Q2:付加年金は申し込みをした月から納付できますか?
A2:はい。原則として申出日の属する月分から納付が始まります。ただし、郵送の場合は提出先での受付日が基準です。申し込み前の月にさかのぼって加入することはできません。
Q3:付加年金とiDeCoは併用できますか?
A3:併用できます。ただし、第1号被保険者の場合、両者の掛金には共通の拠出限度額があります。2026年11月1日時点では月額68,000円で、2026年12月1日から75,000円に引き上げられる予定です。
Q4:付加年金は何年受け取れば元が取れますか?
A4:単純な納付総額と受給総額の比較では、老齢基礎年金の受給開始から2年以上受け取ると、納付した付加保険料以上の年金を受け取れます。ただし、税金や物価変動などは別途考慮が必要です。
Q5:付加年金は申し込み後にやめられますか?
A5:はい。納付をやめたい場合は「国民年金被保険者関係届書(申出書)」で納付辞退の手続きを行えます。マイナポータルからも納付辞退の電子申請が可能です。
まとめ:付加年金は早めの申し込みと加入条件の確認がポイント
付加年金は、国民年金第1号被保険者や65歳未満の任意加入被保険者が、月額400円の追加負担で将来の老齢基礎年金を増やせる制度です。
2026年度の申し込み方法は、市区町村役所、年金事務所、マイナポータルの3つが基本です。必要な届書は国民年金被保険者関係届書(申出書)で、電子申請なら添付書類なしで手続きできます。
特に覚えておきたいのは、次の4点です。
1. 加入対象は国民年金第1号被保険者と65歳未満の任意加入被保険者。
2. 国民年金基金とは併用できないが、iDeCoとは条件付きで併用できる。
3. 月額400円の納付で、将来の年金が年額200円×納付月数分増える。
4. 申し込みをした月から納付開始となり、過去にさかのぼることはできない。
また、2026年10月から育児免除制度が始まり、育児免除期間中も付加保険料を納められるようになっています。12月にはiDeCoの拠出限度額引き上げも予定されており、老後資金の準備を見直すうえで押さえておきたいタイミングです。
月400円という負担の小ささだけで判断せず、加入期間、将来の受給期間、国民年金基金やiDeCoとの組み合わせを考え、自分の生活設計に合った方法を選ぶことが大切です。
人物プロフィール専門。経歴・学歴・家族構成は本人や所属先の公式発表、信頼できる報道を出典とし、未確認の情報は掲載しません。
