4億円の手取りはいくら?2026年最新の相続税・贈与税と資産運用の実態を徹底解説
4億円は、一般的な給与所得や貯蓄とは桁の違う巨額の資産です。しかし、4億円を手にしたからといって、その全額を自由に使えるとは限りません。受け取った理由が給与なのか、相続なのか、生前贈与なのか、あるいは宝くじの当せんなのかによって、税金も最終的な手取り額も大きく変わります。
2026年11月現在、国税庁が公表している令和8年4月1日現在の法令情報では、相続税には法定相続人の人数に応じた基礎控除があり、贈与税には暦年課税と相続時精算課税という異なる仕組みがあります。4億円という同じ金額でも、財産の受け取り方や家族構成によって、納税額に数千万円から億単位の差が生じる可能性があります。
📌 【この記事の重要ポイントまとめ】
- 4億円の価値:毎月100万円を使っても約33年4か月生活できる規模の資産。
- 相続税・贈与税:相続人が配偶者と子2人の場合と、成人した子への一括贈与では、手取り額に大きな差が生じる。
- 2026年の税制:相続税の基礎控除は3,000万円+600万円×法定相続人の数。生前贈与の加算期間にも経過措置がある。
- 資産運用:全額を一つの商品に投じず、納税資金・生活資金・長期運用資金を分けて管理することが基本。
【4億円とはどれほどの金額?生活水準と資産価値から実態を検証】

4億円は、数字にすると400,000,000円、つまり4,000万円の10倍に相当します。一般的な生活費や住宅購入費と比較すると、その規模の大きさが見えてきます。
例えば、4億円を運用せず、単純に生活費として取り崩す場合を考えてみましょう。
- 毎月50万円を使う場合:約66年8か月
- 毎月100万円を使う場合:約33年4か月
- 毎月200万円を使う場合:約16年8か月
- 毎年1,000万円を使う場合:40年間
これは税金、物価上昇、突発的な支出、運用収益を考慮しない単純計算です。それでも、4億円が一生涯の生活設計を大きく変え得る金額であることは明らかです。
4億円は単なる高額預金ではない
4億円を保有する場合、預貯金として置いておくことだけが選択肢ではありません。金融資産、不動産、事業用資産、債券など、保有形態によって収益性や流動性、税務上の評価が変わります。
例えば、同じ4億円でも、現金4億円と、時価4億円の不動産では、売却のしやすさや維持費、相続税評価額が異なります。相続を想定する場合には、単純な市場価格だけでなく、税法上の財産評価も把握する必要があります。
また、4億円が年収なのか、保有資産なのか、相続財産なのかも重要です。年収4億円は継続的な所得であり、資産4億円は保有している財産の総額です。この違いを無視して手取り額を比較すると、実態を見誤ります。
【4億円の手取りはいくら?受け取り方による税金の違いを比較】
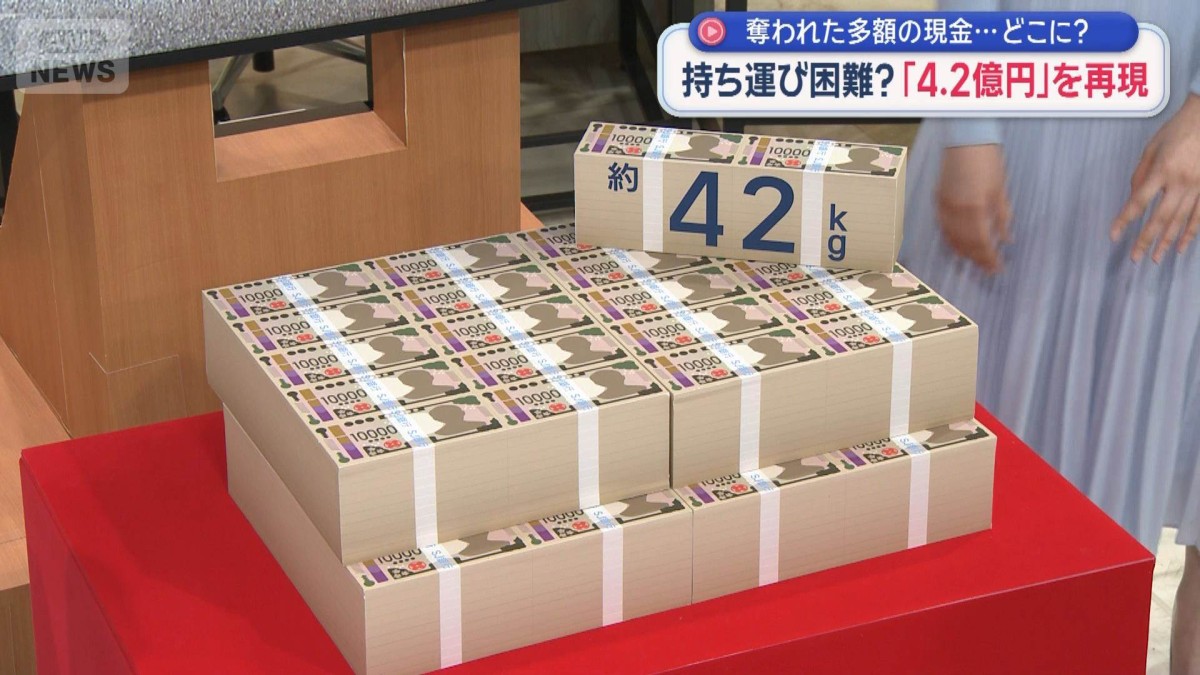
4億円の手取りを考える際、最初に確認すべきなのは、そのお金がどのような経緯で本人のものになったのかという点です。所得税、相続税、贈与税は、それぞれ異なる課税体系を持っています。
受け取り方によって変わる4億円の手取り額
| 受け取り方 | 税金・制度 | 4億円の手取りの目安 | 計算上の前提 |
|---|---|---|---|
| 宝くじの当せん | 当せん金に所得税なし | 4億円 | 本人が当せん金を受け取る場合 |
| 相続 | 相続税 | 約3億5,390万円 | 配偶者と子2人が法定相続分で取得する場合 |
| 親から成人した子への贈与 | 特例贈与税率 | 約1億8,700万5000円 | 4億円を一括贈与し、暦年課税を適用する場合 |
| 一般的な贈与 | 一般贈与税率 | 約1億8,460万5000円 | 4億円を一括贈与し、一般税率を適用する場合 |
上記は制度の違いを比較するための概算例です。相続については正味の遺産額が4億円で、配偶者と子2人が法定相続分どおりに取得することを想定しています。贈与については受贈者1人が同じ年に4億円を受け取る前提です。
宝くじの4億円は非課税になる
宝くじの当せん金は、一般的な給与や事業所得とは異なり、所得税が課されません。宝くじ公式サイトのFAQでも、当せん金に所得税はかからないと案内されています。
したがって、本人が4億円の当せん金を受け取る場合、当せん金そのものについて所得税を差し引かれることはありません。
ただし、当せん金を受け取った後、家族や知人に分け与える場合は別問題です。受け取った人に対して贈与税が発生する可能性があります。宝くじの当せん金が非課税だからといって、その後の資金移動まで無条件に非課税になるわけではありません。
給与として4億円を受け取る場合
給与収入が4億円の場合は、所得税、住民税、社会保険料などが関係します。所得税は累進課税であり、課税所得が4,000万円以上の部分には45%の税率が適用されます。
ただし、4億円に45%をそのまま掛ければ納税額が出るわけではありません。給与所得控除や各種所得控除を反映した課税所得を求め、税率と控除額を適用して計算します。さらに住民税や社会保険料も考慮する必要があります。
つまり、4億円という額面だけでは手取りを確定できません。所得の種類と控除、受け取る年度を区別することが欠かせません。
【4億円の相続税はいくら?基礎控除と法定相続人から計算】
4億円を相続した場合、相続税がいくらになるかは、法定相続人の人数と続柄、財産の内訳、債務、各種特例によって決まります。
国税庁の「相続税の計算」および「相続税の税率」では、財産を取得した人が実際に受け取った金額に直接税率を掛けるのではなく、正味の遺産額から基礎控除を差し引き、法定相続分に応じた金額を基準に相続税の総額を計算する仕組みが示されています。
相続税の基礎控除は3,000万円+600万円×法定相続人の数
相続税には、すべての相続財産に課税するのではなく、一定額を差し引く基礎控除があります。
相続税の基礎控除額=3,000万円+600万円×法定相続人の数
法定相続人が増えるほど基礎控除額も大きくなります。例えば、配偶者と子2人が相続人になる場合、法定相続人は3人です。
3,000万円+600万円×3人=4,800万円
このケースでは、正味の遺産額が4,800万円以下であれば、原則として相続税は発生しません。
なお、相続放棄をした人がいても、基礎控除の計算では原則として放棄がなかったものとして法定相続人の数を数えます。養子については、実子の有無によって人数の算入制限があります。
課税遺産総額の計算方法
相続税を計算するためには、まず課税価格の合計額を算出します。
基本的な考え方は次のとおりです。
- 相続や遺贈によって取得した財産を評価する。
- 一定の非課税財産を除外する。
- 借入金などの債務と葬式費用を差し引く。
- 相続開始前の一定期間内に受けた生前贈与など、加算対象となる財産を反映する。
- 課税価格の合計から基礎控除額を差し引く。
課税遺産総額=正味の課税価格の合計額-基礎控除額
例えば、正味の課税価格が4億円で、法定相続人が配偶者と子2人の場合、計算は次のようになります。
- 正味の課税価格:4億円
- 基礎控除:4,800万円
- 課税遺産総額:3億5,200万円
この3億5,200万円を、法定相続分に従って取得したものと仮定し、各人の税額を計算します。
法定相続人と法定相続分の関係
配偶者と子が相続人になる場合、民法上の法定相続分は配偶者が2分の1、子全体で2分の1です。子が2人なら、それぞれ4分の1ずつとなります。
先ほどの3億5,200万円を当てはめると、配偶者が1億7,600万円、子がそれぞれ8,800万円です。
相続税の税率と計算方法
国税庁の令和8年4月1日現在の速算表では、相続税率は10%から55%までの8段階です。
- 1,000万円以下:10%
- 1,000万円超~3,000万円以下:15%
- 3,000万円超~5,000万円以下:20%
- 5,000万円超~1億円以下:30%
- 1億円超~2億円以下:40%
- 2億円超~3億円以下:45%
- 3億円超~6億円以下:50%
- 6億円超:55%
各段階には控除額が設定されており、単純に取得額全体に税率を掛ける計算ではありません。
4億円を配偶者と子2人で相続した場合の具体例
先ほどの条件を使い、相続税の総額を計算します。
配偶者:
1億7,600万円×40%-1,700万円=5,340万円
子ども1人当たり:
8,800万円×30%-700万円=1,940万円
相続税の総額は、5,340万円+1,940万円×2人=9,220万円です。
ここで重要なのが、配偶者の税額軽減です。配偶者が実際に取得した財産について、1億6,000万円または法定相続分相当額のいずれか多い金額まで、原則として配偶者本人の相続税が軽減されます。
今回の例では、配偶者の法定相続分は2億円です。配偶者が実際に2億円を相続し、必要な申告手続を行えば、配偶者の税額はこの特例によって0円になります。
相続税総額9,220万円を実際の取得割合に応じて配分すると、配偶者分は4,610万円、子どもはそれぞれ2,305万円です。配偶者分が軽減されるため、最終的に子ども2人が負担する相続税は合計4,610万円となります。
したがって、今回の条件における相続後の財産総額は、税金を差し引いて約3億5,390万円です。
ただし、配偶者の税額軽減には実際の遺産取得や申告が必要です。申告期限までに遺産分割がまとまっていない場合などは、適用条件に注意しなければなりません。
相続税の申告期限にも注意
相続税の申告・納税期限は、被相続人が亡くなったことを知った日の翌日から原則10か月以内です。
遺産分割、財産評価、納税資金の準備には時間がかかります。特に不動産や非上場株式が多い場合、財産の評価や現金化に時間を要するため、早期に税理士などの専門家へ相談することが現実的です。
【4億円の贈与税はいくら?暦年課税と相続時精算課税を比較】
4億円を生前に贈与する場合、相続とは異なる贈与税が発生します。日本の贈与税は、受け取った人を基準に課税される仕組みで、年間の贈与額や贈与者との関係によって税率が変わります。
暦年課税の仕組みと年間110万円の基礎控除
暦年課税は、毎年1月1日から12月31日までの1年間に受け取った贈与財産を合計し、基礎控除額を差し引いて税額を計算する制度です。
課税価格=年間の贈与財産額-110万円
注意したいのは、110万円の基礎控除は贈与者1人につき110万円ではなく、受贈者1人につき年間110万円という点です。
例えば、父から100万円、母から100万円を受け取った場合、合計200万円がその年の贈与額となります。基礎控除110万円を差し引いた90万円が課税対象です。
4億円を一括贈与した場合の税額
2026年の国税庁の贈与税速算表には、一般贈与財産用と特例贈与財産用の2種類があります。
特例贈与財産用は、贈与を受けた年の1月1日時点で18歳以上の人が、父母や祖父母などの直系尊属から贈与を受けた場合に適用されます。
ケース1:親から18歳以上の子への4億円の贈与
4億円-110万円=3億9,890万円
3億9,890万円×55%-640万円=2億1,299万5,000円
この場合、贈与税を差し引いた後の金額は約1億8,700万5,000円です。
ケース2:一般贈与財産として4億円を贈与する場合
4億円-110万円=3億9,890万円
3億9,890万円×55%-400万円=2億1,539万5,000円
この場合の手取り額は約1億8,460万5,000円です。
つまり、同じ4億円でも、誰から誰へ贈与するかによって適用される税率が異なります。特例税率の適用条件を満たすかどうかが、税額を左右するポイントです。
相続時精算課税制度とは?
相続時精算課税制度は、原則として60歳以上の父母や祖父母から、18歳以上の子や孫などへ財産を贈与する際に選択できる制度です。
2024年1月1日以降の贈与では、年間110万円の基礎控除に加え、累計2,500万円の特別控除が設けられています。特別控除の枠を超えた部分には、一律20%の贈与税が課されます。
例えば、特別控除を一度も使用していない親から成人した子へ4億円を一括贈与する場合、計算は次のとおりです。
4億円-110万円-2,500万円=3億7,390万円
3億7,390万円×20%=7,478万円
この金額が贈与時に発生する贈与税の計算例です。
ただし、相続時精算課税制度は、贈与税だけで課税関係が完結する仕組みではありません。贈与者が亡くなった際には、原則として贈与時の価額を基準に、一定の基礎控除を除いた贈与財産を相続税の計算に加算します。すでに支払った贈与税相当額は相続税から控除され、控除しきれない場合は還付を受けられる場合もあります。
また、一度選択すると、その贈与者からの贈与について暦年課税に戻すことはできません。制度の選択は長期的な相続計画とセットで考える必要があります。
暦年課税と相続時精算課税はどちらが有利?
暦年課税は、年間110万円の基礎控除を活用しながら財産を移転する方法です。一方、相続時精算課税は、まとまった資産を早期に移転したい場合や、将来の財産価値の変動を踏まえて検討する制度です。
ただし、どちらが有利かは財産の種類、贈与者の年齢、相続までの期間、将来の資産価値、相続人の人数などによって異なります。4億円規模では、贈与税だけでなく将来の相続税まで含めたシミュレーションが欠かせません。
【2026年最新税制で確認したい相続税・贈与税の重要変更点】
4億円の相続や贈与を検討する際には、以前の税制の知識だけで判断しないことが大切です。2024年以降、生前贈与と相続税の関係には大きな変更があり、2026年にも経過措置が続いています。
暦年課税の生前贈与加算は7年間へ段階的に延長
従来、暦年課税で贈与された財産は、原則として相続開始前3年以内のものが相続税の課税価格に加算される仕組みでした。
2024年1月1日以降の贈与については、この加算対象期間が段階的に7年間へ延長されています。
- 2026年12月31日までの相続:相続開始前3年以内の贈与が対象。
- 2027年1月1日~2030年12月31日の相続:2024年1月1日以降の贈与が対象。
- 2031年1月1日以降の相続:相続開始前7年以内の贈与が対象。
なお、延長された期間のうち、相続開始前3年を超える期間に取得した贈与財産については、合計100万円まで加算対象から控除する経過措置があります。
特に重要なのは、年間110万円以下の贈与で贈与税が発生しなかった場合でも、加算対象期間内であれば相続税の計算に加算される可能性がある点です。
「毎年110万円以内なら相続税も必ず減らせる」という理解は正確ではありません。
令和8年度税制改正で注目される事業承継関連の措置
財務省が公表した令和8年度税制改正大綱では、相続税・贈与税関連として、事業承継に関係する制度の期限延長などが盛り込まれています。
- 個人の事業用資産に係る相続税・贈与税の納税猶予制度について、個人事業承継計画の提出期限を2年6か月延長。
- 非上場株式等に係る相続税・贈与税の納税猶予の特例制度について、特例承継計画の提出期限を1年6か月延長。
- 医業継続に係る相続税・贈与税の納税猶予制度などについて、適用期限を延長。
これらは、一般家庭が現金4億円を相続する場合に、そのまま税額が軽減される制度ではありません。会社経営者や個人事業主が事業用資産を次世代へ引き継ぐ際に関係する措置です。
4億円の資産に非上場株式や事業用不動産が含まれている場合は、一般的な現金相続とは異なる制度の適用可能性を検討する余地があります。
2026年の法令確認で注意すべきこと
国税庁の相続税・贈与税に関する主要なタックスアンサーは、令和8年4月1日現在の法令に基づいて掲載されています。
相続税の基礎控除や税率、贈与税の年間110万円の基礎控除、相続時精算課税の特別控除などは、実際の適用条件を国税庁の最新資料で確認する必要があります。
また、税制改正大綱は改正方針を示す資料であり、成立・施行された法律と同一ではありません。制度を利用する場合は、最終的な法令と適用開始日を確認することが重要です。
【4億円の資産運用と使い道は?年間収益とリスク管理を考える】
4億円を保有している場合、資産をどのように守り、増やすかという問題が生まれます。大きな資産を持つことと、それを長期間維持できることは別問題です。
4億円を運用すると年間いくらの収益が期待できる?
仮に4億円を運用し、一定の年間利回りを実現できたと仮定すると、収益は次のようになります。
- 年利1%:年間400万円
- 年利2%:年間800万円
- 年利3%:年間1,200万円
- 年利4%:年間1,600万円
これは元本4億円に対する単純な利回り計算です。実際の金融商品では、利回りは保証されず、元本割れする可能性もあります。
例えば、上場株式などの譲渡益や配当等に一般的な20.315%の税率が適用されるケースでは、年利2%相当の800万円の利益に対する税額は約162万5,200円となり、税引き後の利益は約637万4,800円です。
ただし、これは利益が全額課税対象となる単純な試算であり、実際には商品や口座の種類、損益通算、税務上の扱いによって異なります。
4億円の資産運用で検討したい選択肢
1. 預貯金・現金性資産
生活費や納税資金、急な支出に備えるための資金です。大きな収益を狙うものではありませんが、価格変動を抑えながら必要なときに使える資金を確保する役割があります。
2. 国内外の債券
債券は発行体の信用力や金利動向によって価格が変動します。満期まで保有する場合でも、発行体の信用リスクや途中売却時の価格変動には注意が必要です。
3. 株式・投資信託
国内外の株式や投資信託は、長期的な資産成長を目指す選択肢です。一方、株価下落や為替変動によって評価額が大きく減る可能性があります。
金融庁も、資産形成の基本として長期・積立・分散投資を紹介しています。特定の国や企業、商品に資産を集中させず、異なる値動きをする資産を組み合わせることがリスク管理につながります。
4. 不動産
賃貸不動産などは家賃収入を得られる可能性がありますが、空室、修繕費、管理費、金利、災害、売却時の価格変動といったリスクがあります。購入価格だけでなく、維持費や税金まで含めた収支計算が必要です。
NISAだけで4億円を非課税運用できるわけではない
2026年のNISA制度では、年間投資上限額はつみたて投資枠120万円、成長投資枠240万円で、合計360万円です。非課税保有限度額は1人当たり1,800万円となっています。
つまり、4億円全額をNISA口座に入れて運用できるわけではありません。NISAは非課税メリットを活用できる制度ですが、対象となる投資枠には上限があります。
4億円規模の資産では、NISAだけでなく、通常の証券口座や預貯金、債券、不動産などを含めた全体設計が必要です。
4億円の使い道を決める際の優先順位
巨額の資産を受け取った場合、最初から大きな買い物や投資に進むのではなく、使う目的ごとに資金を分ける考え方が有効です。
- 納税資金:相続税・贈与税・所得税など、発生する税金を支払うための資金。
- 生活防衛資金:当面の生活費や医療費、住宅維持費などに備える資金。
- 長期運用資金:10年以上の時間軸で資産形成を目指す資金。
- 将来の承継資金:次世代への相続や事業承継を考慮した資金。
特に4億円の相続では、保有資産の大部分が不動産や非上場株式であるケースも考えられます。納税期限が迫ってから売却すると、希望する価格で売れない可能性もあるため、現金化の方法を早期に検討することが大切です。
【4億円を受け取ったときに失敗しないための判断基準】
4億円のような大きな金額では、税金だけでなく、契約、財産管理、家族間の合意、将来の承継まで考える必要があります。
相続の場合は財産評価と分割方法を先に確認する
相続財産が4億円ある場合でも、そのすべてが現金とは限りません。自宅や賃貸不動産、株式、預貯金など、財産の種類ごとに評価方法が異なります。
小規模宅地等の特例や配偶者の税額軽減など、適用条件を満たせば相続税の負担を抑えられる制度もあります。ただし、特例の適用には申告や必要書類などの条件があります。
贈与の場合は税金を払える資金も確保する
4億円を一括贈与する場合、暦年課税では2億円を超える贈与税が発生する計算例もあります。受贈者が贈与された財産をすべて使ってしまうと、納税資金が不足する事態になりかねません。
贈与を実行する前に、税額を試算し、納税資金をどう確保するかを決めておく必要があります。
資産運用では高利回りだけを基準にしない
4億円の資産を運用する際、年利5%や10%といった高い数字だけを追い求めるのは危険です。高い期待収益には、それに見合った価格変動や元本損失のリスクが伴います。
運用商品を選ぶ際には、次の点を確認したいところです。
- 元本保証の有無
- 途中解約や売却のしやすさ
- 手数料と税金を差し引いた実質収益
- 為替変動や金利変動の影響
- 資産が大幅に減少した場合の生活への影響
また、4億円規模では金融機関からの提案内容も慎重に比較する必要があります。販売手数料や管理報酬、解約条件などを確認し、商品の仕組みを理解してから契約することが重要です。
【4億円に関するよくある質問(FAQ)】
Q1:4億円を相続したら必ず相続税がかかりますか?
A1:正味の課税価格が基礎控除を超える場合、原則として相続税が発生します。4億円の正味財産で法定相続人が配偶者と子2人なら、基礎控除は4,800万円です。ただし、配偶者の税額軽減や小規模宅地等の特例などによって最終的な納税額は変わります。
Q2:親から4億円を贈与された場合、手取りはいくらですか?
A2:18歳以上の子が親から暦年課税で4億円を一括贈与された場合、特例税率による贈与税は約2億1,299万5,000円です。手取りは約1億8,700万5,000円となります。相続時精算課税を選択できる場合は別の計算になります。
Q3:4億円を毎年110万円ずつ贈与すれば税金はかかりませんか?
A3:年間110万円以下の贈与は、通常、贈与税の基礎控除内に収まります。ただし、贈与者の死亡前の一定期間内に行われた贈与は、相続税の課税価格に加算される場合があります。また、最初からまとまった金額を分割して渡す契約になっている場合などは、別の課税関係が生じる可能性もあります。
Q4:4億円を運用すると年間いくらの収益になりますか?
A4:単純計算では、年利1%で400万円、2%で800万円、3%で1,200万円です。ただし、利回りは保証されず、運用商品によって元本割れや税金、手数料が発生します。
Q5:2026年に相続税の生前贈与加算は何年間ですか?
A5:2026年12月31日までに相続が開始した場合、原則として相続開始前3年以内の贈与が対象です。2027年から2030年までは2024年1月1日以降の贈与が対象となり、2031年以降は相続開始前7年以内へ移行します。
まとめ:4億円を守る鍵は税金・家族構成・資産管理の3つ
4億円は、生活水準を大きく変えるだけでなく、将来の資産形成や家族への財産承継にも大きな影響を与える金額です。しかし、額面の4億円と実際に自由に使える4億円は同じではありません。
相続の場合は、法定相続人の人数によって基礎控除が変わり、配偶者の税額軽減などの制度も関係します。贈与の場合は、暦年課税と相続時精算課税の選択によって納税額や将来の相続税への影響が異なります。
2026年は、生前贈与の相続税加算期間が段階的に7年間へ延長されている途中の時期でもあります。以前の節税知識をそのまま利用するのではなく、国税庁の最新法令や制度の適用条件を確認することが重要です。
【プロの結論】
4億円を手にしたときに優先すべきなのは、目先の運用利回りや大きな買い物ではありません。まず、資産の取得経緯を整理し、税金を正確に把握し、納税後に残る財産を確定させることです。
そのうえで、生活資金、長期運用資金、将来の承継資金を分け、リスクを管理しながら資産を維持することが現実的な選択となります。
4億円という金額の本当の価値は、受け取った瞬間の数字だけでは決まりません。税制を理解し、適切な管理と運用を続けることで、次の世代にも引き継げる資産としての価値が生まれます。
芸能ニュースの編集デスクとして8年。所属事務所の公式発表と配信元の一次情報を確認し、裏付けの取れない情報は記事に含めない方針です。
